
Assurance d’un garage sans habitation : prix et garanties
 Gerard
•
20 août 2026
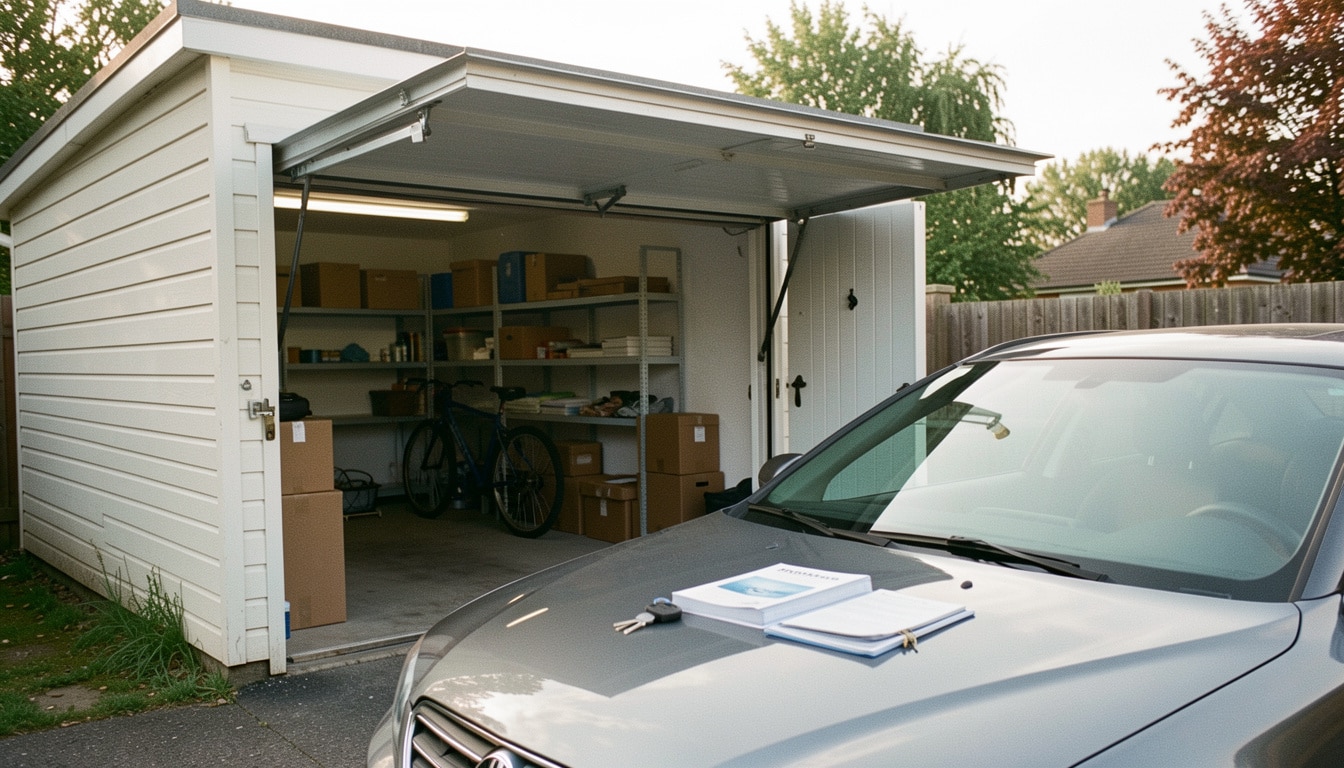
Quand vous louez ou possédez un local séparé de votre logement, la question de la protection arrive très vite. Un garage vide, un box où repose une moto ou un espace de stockage exposé aux intrusions ne réagit pas comme une pièce d’habitation classique. C’est précisément là que l’assurance garage sans habitation devient utile : elle aide à comprendre ce qui est couvert, ce qui ne l’est pas, et comment éviter une mauvaise surprise après un vol ou un dégât des eaux. Elle permet aussi de mieux comparer les garanties et de choisir une protection vraiment adaptée.
Dans la pratique, ce sujet mérite d’être clarifié avant toute souscription, car un local indépendant n’obéit pas aux mêmes règles qu’un bien rattaché à la maison. Selon l’usage, la surface ou la copropriété, les réponses changent vite. Une bonne lecture du contrat garantit une vision plus simple des risques, facilite les démarches en cas de sinistre et assure une couverture cohérente avec votre situation réelle.
Comprendre ce qu’on couvre quand le local n’est pas rattaché au logement
Définir le local indépendant et ses usages possibles
Un local indépendant peut servir de garage, de réserve ou d’espace vide en attente d’usage. On y range parfois des cartons, quelques outils ou un deux-roues, mais il peut aussi rester totalement inoccupé plusieurs mois. Le point clé, c’est qu’il ne dépend pas directement de l’habitation principale. Dans ce type de configuration, l’assurance doit être pensée pour le local lui-même, pas pour le logement. Cela change la manière de couvrir les murs, la porte, le contenu et parfois les responsabilités liées à l’occupation.
- Garage vide utilisé comme annexe.
- Garage de stationnement pour un véhicule.
- Local de stockage pour du matériel saisonnier.
- Espace séparé du logement principal, avec risques propres.
Pourquoi la séparation avec le logement change la couverture
Quand le local n’est plus lié à l’habitation, le contrat ne fonctionne pas comme une extension automatique. Certaines garanties de l’assurance habitation ne suivent pas, surtout si l’adresse est différente ou si le bâtiment est isolé. Le garage peut alors nécessiter une couverture dédiée pour protéger le bâtiment, les biens stockés et les dommages causés à des tiers. Cette distinction évite de croire, à tort, qu’un simple contrat du domicile suffit toujours à couvrir un local indépendant. Pour approfondir ce sujet, consultez notre guide sur assurer instrument de musique.
Garage, box ou parking : les cas à distinguer avant de souscrire
Ce qui change entre un box fermé et une place de stationnement
Un garage fermé n’expose pas les mêmes risques qu’un box ou qu’un parking ouvert. Le box protège mieux contre le vol, tandis que le parking laisse davantage de place aux chocs, aux dégradations et aux intempéries. Une location de garage fermé dans un immeuble n’implique donc pas la même protection qu’une place extérieure. Avant de signer, il faut regarder l’emplacement, la fermeture et l’usage réel, car ces éléments influencent directement le niveau de couverture attendu.
- Garage fermé : protection renforcée, accès limité.
- Box : espace clos, souvent plus facile à sécuriser.
- Place : stationnement simple, exposition plus forte.
- Parking collectif : circulation fréquente et risques partagés.
- Emplacement ouvert : couverture souvent plus ciblée.
| Type | Risque principal |
|---|---|
| Garage fermé | Vol et incendie |
| Box en sous-sol | Accès et humidité |
| Place ouverte | Chocs et intempéries |
Le cas particulier du parking en copropriété
En copropriété, le parking peut relever d’un règlement commun, avec des parties gérées collectivement et d’autres à la charge du titulaire de la place. Un box en sous-sol n’est pas traité comme un emplacement extérieur, car les risques de fuite, d’incendie ou de dégradation des accès ne sont pas les mêmes. Il faut donc vérifier ce que couvre l’immeuble et ce qui reste à assurer à titre individuel, surtout si vous avez signé une location séparée du logement.
Pourquoi protéger un local vide, occupé ou utilisé comme débarras
Un local n’a pas besoin d’être occupé chaque jour pour subir un dommage. Une assurance garage sans habitation protège souvent la structure, les biens rangés et parfois la responsabilité du détenteur si un incident touche un tiers. On pense souvent au vol, mais un incendie, une fuite d’eau ou un acte de vandalisme peut coûter cher même dans un garage peu utilisé. Si vous stockez du matériel, un vélo ou des cartons, la protection devient vite utile, car le sinistre peut frapper sans prévenir.
- Protéger la structure du garage.
- Préserver les biens stockés.
- Couvrir un véhicule stationné.
- Limiter les dommages causés à des tiers.
Dans un quartier urbain comme à Lyon, Lille ou Marseille, les écarts de risque se sentent vite selon l’accès et la fréquentation. Une assurance bien choisie permet d’absorber le choc financier d’un sinistre, sans attendre qu’un dégât se propage. Elle rassure aussi quand le local reste fermé plusieurs semaines.
Qui doit prendre en charge le local : propriétaire ou locataire ?
La répartition dépend du bail, du statut du bien et de la responsabilité de chacun. Le propriétaire garde souvent la charge du bâtiment, tandis que le locataire doit vérifier ce qu’il lui revient de couvrir selon le bail. Dans une location séparée du logement, la règle peut être plus stricte, surtout si le local sert de dépôt ou de stationnement. Avant de souscrire, il faut lire le bail, comprendre la responsabilité civile attendue et savoir qui doit assurer quoi.
- Le propriétaire conserve la charge du bâti.
- Le locataire vérifie les risques locatifs.
- Le bail précise les obligations d’assurance.
- Le statut du local change la répartition des rôles.
Ce que le propriétaire garde à sa charge
Le propriétaire reste généralement responsable de la structure, des murs et des éléments fixes, sauf clause particulière. S’il loue un local séparé, il doit aussi s’assurer que le bien est conforme et que les risques principaux sont connus. Une mauvaise déclaration peut compliquer l’indemnisation après un sinistre. En pratique, le propriétaire doit donc maintenir une couverture cohérente avec l’usage réel du local et avec le bail signé.
Ce que le locataire doit vérifier avant de signer
Le locataire doit relire le bail, vérifier si une assurance est exigée et comprendre les exclusions. S’il occupe un garage seul, il peut devoir souscrire une protection spécifique pour répondre à ses obligations civiles. Il faut aussi confirmer l’adresse exacte, l’usage autorisé et la présence éventuelle d’objets stockés. Cette vigilance évite les litiges et les mauvaises surprises au moment d’un dommage.
Les garanties de base à connaître pour éviter les mauvaises surprises
Les garanties essentielles servent à couvrir les risques les plus fréquents dans un local indépendant. Une assurance garage sans habitation peut inclure l’incendie, le vol, le dégât des eaux, l’explosion, les catastrophes naturelles et le vandalisme. Chaque garantie joue un rôle précis : protéger la structure, rembourser certains biens ou prendre en charge des réparations après un sinistre. Par exemple, un départ de feu dans un garage de banlieue peut endommager la porte, le plafond et les objets stockés en quelques minutes. En complément, découvrez assurance habitation laposte.
- Incendie : dégâts liés au feu et à la fumée.
- Vol : protection contre l’effraction ou l’intrusion.
- Dégât des eaux : fuite, infiltration ou rupture de canalisation.
- Explosion : dommages soudains sur le local.
- Catastrophes naturelles : inondation, tempête, grêle selon le contrat.
- Vandalisme : dégradations volontaires sur le garage.
Le bon réflexe consiste à lire chaque garantie comme une réponse à un risque concret, pas comme une simple ligne commerciale.
Les options utiles selon ce que vous laissez dans le local
Si votre local sert surtout à stocker, certaines options deviennent vite utiles. Une assurance garage sans habitation peut être complétée par une garantie sur les biens entreposés, un véhicule stationné, le bris de glace, l’assistance ou encore la protection juridique. Dans un box où dort une moto, la logique n’est pas la même que dans un garage rempli de meubles. Il faut donc adapter la couverture à ce que vous laissez réellement derrière la porte. Pour aller plus loin, lisez assurance auto temporaire immédiate en ligne.
- Biens stockés : cartons, outils, vélos, mobilier.
- Véhicule : voiture, moto ou scooter stationné.
- Bris de glace : utile si une baie ou une ouverture vitrée existe.
- Assistance : aide rapide après un incident.
- Protection juridique : utile en cas de litige.
Quand une option devient vraiment utile
Une option devient pertinente dès qu’elle répond à un risque réel et fréquent. Si vous stockez du matériel de bricolage, une garantie sur les biens peut éviter une perte sèche. Si votre box abrite une moto de 4 500 euros, une protection plus large se justifie davantage qu’un simple contrat minimal. Le bon niveau dépend donc de l’usage, de la valeur des objets et du temps pendant lequel le local reste fermé.
Comment éviter de payer pour une protection inutile
La meilleure méthode consiste à faire l’inventaire de ce que vous laissez dans le local et à comparer avec les garanties proposées. Si vous n’entreposez rien de valeur, inutile de multiplier les options. À l’inverse, si le local sert de débarras depuis des années, un contrat trop léger peut coûter très cher au premier problème. Le bon équilibre, c’est une couverture simple, lisible et alignée sur votre usage réel.
Ce que le contrat rembourse vraiment en cas de problème
Le contrat ne rembourse jamais tout, et c’est là que beaucoup de lecteurs se trompent. L’assureur indemnise selon la pièce déclarée, la surface, l’adresse et les conditions prévues. Il peut exister un plafond, une franchise et des délais de déclaration à respecter. Si vous oubliez de signaler un changement d’usage, l’indemnisation peut être réduite. Après un vol, par exemple, il faut souvent déposer plainte, fournir les justificatifs et transmettre le dossier dans les délais fixés par le contrat.
| Élément | À vérifier |
|---|---|
| Franchise | Montant restant à votre charge |
| Plafond | Somme maximale indemnisée |
| Conditions | Déclaration, preuves, usage déclaré |
| Délais | Temps pour prévenir l’assureur |
Pour être indemnisé correctement, il faut donc lire le contrat comme un mode d’emploi, et non comme une simple formalité.
Combien prévoir selon la surface, le quartier et l’usage
Le coût d’une assurance garage sans habitation varie selon plusieurs critères très concrets. La surface du local, le type de garage, la valeur des biens, le niveau de risque du quartier et la présence d’un véhicule influencent tous le devis. Un petit garage fermé en zone calme ne sera pas tarifé comme un box en copropriété dans une rue très passante. En 2026, les écarts restent marqués, surtout lorsque la surface dépasse 20 m² ou que le local sert de stockage important.
- Surface du local.
- Type de garage ou de box.
- Valeur des biens stockés.
- Niveau de risque du quartier.
- Présence d’un véhicule.
Les critères qui font varier le coût
Un garage utilisé seulement pour stationner coûte souvent moins cher à protéger qu’un local rempli de matériel. La copropriété peut aussi complexifier le calcul, car certains risques sont mutualisés et d’autres non. Le besoin réel reste donc le meilleur point de départ. Un devis à 7 euros par mois peut suffire pour un box vide, alors qu’un local chargé d’objets et de matériel peut monter bien plus haut.
Comment lire un devis sans se tromper
Regardez d’abord les garanties incluses, puis les exclusions, la franchise et le plafond. Un devis bas n’est pas forcément bon si l’indemnisation est faible ou si les délais sont trop longs. Comparez aussi la surface déclarée et l’usage mentionné, car une erreur peut fausser la protection. Deux offres à 9 euros et 14 euros par mois peuvent sembler proches, mais la différence se joue souvent dans les détails du remboursement.
Comment comparer les offres sans se perdre dans les détails
Pour choisir un bon contrat, commencez par comparer ce qui est réellement utile et non ce qui est simplement affiché. Vérifiez les exclusions, les plafonds, les franchises, la qualité du service et la clarté de la souscription. Un bon contrat doit rester lisible, surtout si vous gérez seul un local séparé. L’idée n’est pas de prendre le plus complet, mais de choisir une protection cohérente avec le local, son usage et sa valeur.
- Comparer les garanties essentielles.
- Lire les exclusions ligne par ligne.
- Vérifier les plafonds d’indemnisation.
- Contrôler la franchise et les délais.
- Évaluer le service de l’assureur.
La méthode la plus simple tient en trois étapes : définir votre besoin, demander deux devis, puis vérifier les conditions avant de souscrire. C’est souvent là que l’on voit si le contrat est vraiment bon.
Les bons réflexes pour sécuriser un local et bien déclarer son usage
Avant même de souscrire, sécurisez la porte, faites un inventaire et surveillez l’humidité. Si vous louez un garage séparé, déclarez l’adresse exacte et l’usage réel au moment de l’assurance. Si le local sert seulement à stocker, dites-le clairement ; s’il est occupé par un véhicule, mentionnez-le aussi. Une assurance bien déclarée évite les litiges et protège mieux votre responsabilité. Dans un garage privé, un simple oubli peut coûter cher au moment du sinistre.
- Installer une serrure solide.
- Faire un inventaire daté des biens.
- Surveiller l’humidité et les infiltrations.
- Déclarer l’usage réel du local.
- Mettre à jour le contrat après changement.
- Vérifier l’adresse et le statut du garage.
Le plus fréquent, c’est de priver le contrat de sa valeur en oubliant de signaler un changement d’usage. Or, un garage peut passer de simple stationnement à débarras en quelques mois. Mieux vaut ajuster l’assurance que découvrir trop tard une limite de responsabilité.
FAQ – Questions fréquentes sur l’assurance d’un garage sans logement
Un garage indépendant est-il couvert par l’assurance du logement principal ?
Pas toujours. Si le garage est séparé de l’habitation, le contrat du logement principal peut ne pas suffire, surtout si l’adresse est différente ou si le local est loué à part. Il faut donc vérifier les conditions exactes avant de compter dessus.
Le locataire doit-il toujours souscrire une protection spécifique ?
Souvent oui, car le locataire peut avoir une responsabilité civile à couvrir selon le bail. Le propriétaire garde le bâti, mais le locataire doit vérifier ce qui lui revient, notamment si le garage est utilisé seul ou pour stocker des biens.
Que faire si le local est en copropriété ?
Il faut lire le règlement, vérifier les parties communes et comprendre ce que couvre l’assurance de l’immeuble. La copropriété peut prendre en charge certains éléments, mais pas forcément votre contenu ni vos dommages personnels.
Le contenu stocké est-il automatiquement protégé ?
Non, pas systématiquement. Une assurance peut couvrir le local sans couvrir tout ce qu’il contient. Si vous gardez des outils, du mobilier ou des cartons, contrôlez la garantie dédiée aux biens pour éviter une mauvaise surprise après un vol. Vous pourriez également être intéressé par assurance locaux professionnels devis en ligne.
La voiture stationnée bénéficie-t-elle du même niveau de couverture ?
Pas nécessairement. Le véhicule reste surtout protégé par son assurance auto, tandis que le local peut couvrir certains dommages liés au garage. Les deux protections ne se remplacent pas, elles se complètent selon les cas.
Comment vérifier rapidement si le contrat est suffisant ?
Relisez l’adresse, l’usage déclaré, les exclusions, la franchise et le plafond. Si le contrat mentionne clairement le garage, les biens et les risques principaux, vous êtes déjà sur une base plus solide. En cas de doute, demandez une confirmation écrite à l’assureur.

Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance