Plafond de Wero : quelles limites pour vos virements ?
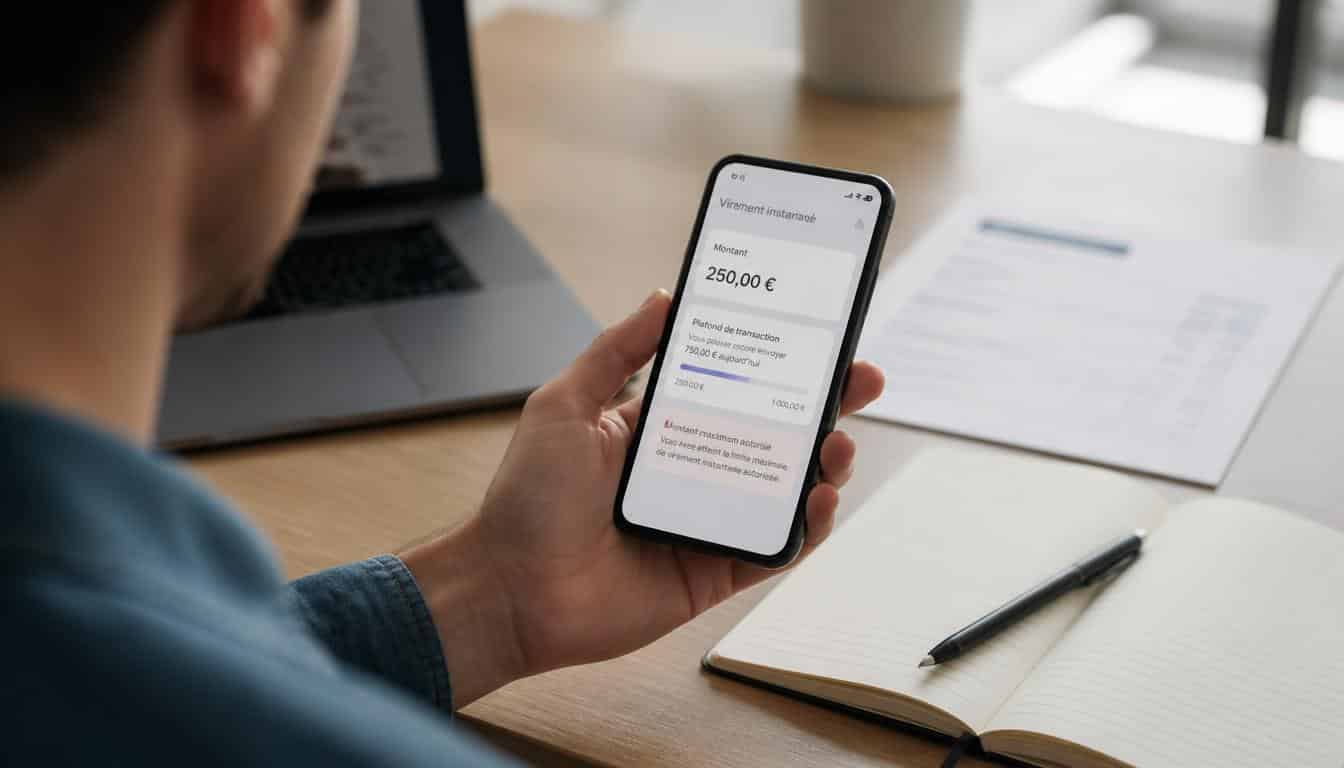
Vous avez déjà voulu envoyer quelques euros à un ami, puis buté sur un message de blocage au dernier moment ? La wero limite représente justement le cadre qui encadre ces transferts rapides depuis votre application bancaire. Elle définit jusqu’où vous pouvez aller, selon le plafond fixé par votre banque, et explique pourquoi un virement passe parfois sans souci, puis se bloque dès que le montant grimpe. Comprendre ce fonctionnement permet de gagner du temps, d’éviter les refus et d’utiliser ce service de façon plus fluide au quotidien.
En pratique, cette limite n’est pas qu’un détail technique : elle conditionne la façon dont vous envoyez de l’argent, le montant accepté par opération et les règles de sécurité appliquées à votre compte. Si vous utilisez souvent un paiement mobile pour rembourser une addition, partager un trajet ou aider un proche, connaître la wero limite vous aide à anticiper, à ajuster vos habitudes et à profiter d’un transfert simple sans mauvaise surprise.
Comprendre le plafond de Wero et ses différents niveaux
Le plafond de Wero désigne le montant maximum autorisé pour un virement ou une opération donnée, et il varie selon la banque. Dans la pratique, un plafond peut bloquer un montant de 80 euros si l’opération dépasse le seuil prévu, alors qu’un autre plafond laissera passer plusieurs petits virements dans la même journée. Le service repose donc sur plusieurs niveaux de contrôle : plafond par opération, plafond par jour et parfois plafond par semaine. Cette logique protège l’argent du client tout en gardant un usage simple dans l’application bancaire. Pour aller plus loin, lisez labanquepostale identification.
La banque fixe souvent ces seuils pour équilibrer confort et sécurité. Un plafond trop bas limite le service, mais un plafond trop haut peut compliquer la gestion de l’argent. Pour visualiser la différence, retenez ces repères :
- le plafond par opération bloque un virement unique au-delà d’un montant précis ;
- le plafond quotidien cumule plusieurs opérations sur une même journée ;
- le plafond hebdomadaire additionne les transferts sur sept jours ;
- la limite globale dépend du paramétrage choisi par la banque et du service bancaire utilisé.
Ainsi, un montant de 50 euros peut passer, tandis qu’un virement de 300 euros sera parfois refusé. Vous pourriez également être intéressé par la banque postale carte de retrait.
Le plafond par opération expliqué simplement
Le plafond par opération correspond au montant maximal accepté pour un seul virement. Si vous envoyez de l’argent à un ami pour un repas, l’opération passe tant que le seuil n’est pas atteint. En revanche, un montant plus élevé déclenche un blocage immédiat, même si votre solde est suffisant. Cette règle évite les transferts trop importants en une fois et aide la banque à contrôler le service. Dans l’application, le plafond reste souvent affiché comme une limite claire, ce qui rend l’usage plus simple pour le client.
La limite quotidienne et ses effets sur plusieurs virements
La limite quotidienne additionne plusieurs opérations réalisées le même jour. Vous pouvez donc faire un premier virement, puis un second, jusqu’à atteindre le plafond journalier. Une fois le seuil atteint, l’argent ne part plus, même si chaque opération prise isolément reste modeste. Cette logique est utile quand vous devez envoyer de l’argent à plusieurs personnes, mais elle demande un peu d’anticipation. La banque garde ainsi la main sur le service, tout en offrant un cadre simple pour les usages courants.
Les règles qui varient selon l’établissement bancaire
La banque détermine souvent le plafond Wero selon sa propre politique de gestion des paiements. Dans une caisse régionale, la logique peut être plus souple sur un petit montant, alors qu’une autre banque préfère un plafond plus strict pour renforcer le contrôle bancaire. C’est pourquoi deux clients utilisant le même service peuvent voir des règles différentes dans leur application. Une caisse d’épargne peut autoriser un niveau plus élevé après vérification, tandis qu’un crédit ou une caisse liée à un profil prudent peut conserver une limite plus basse.
Les différences viennent surtout du paramétrage interne et du niveau de sécurité choisi. Voici les points qui changent le plus souvent :
- le plafond de base affiché au client ;
- la possibilité d’augmentation après demande ;
- le niveau de contrôle dans l’application bancaire ;
- la politique propre à chaque caisse ou banque ;
- la manière de consulter le service dans l’espace client.
Paribas et d’autres établissements peuvent ainsi proposer des réglages distincts. Dans certains cas, un e-mail personnel informe le client d’une évolution de plafond, mais la vérification reste à faire dans l’espace bancaire.
| Établissement | Logique de paramétrage |
|---|---|
| Banque à profil prudent | Plafond initial plus bas, augmentation sur demande |
| Caisse d’épargne locale | Plafond modulable selon le client et l’usage |
| Banque avec application avancée | Consultation rapide et réglages plus visibles |
| Paribas ou crédit grand public | Contrôle renforcé et service encadré |
Pour un client, la bonne habitude consiste à vérifier le plafond dans l’espace personnel avant d’envoyer un montant important. C’est souvent là que la réponse apparaît, sans attendre un appel au support.
Comment vérifier et ajuster ses plafonds dans l’application
Dans l’application bancaire, le plafond se consulte généralement depuis la rubrique des moyens de paiement ou des virements. Vous pouvez ouvrir votre espace client, prendre quelques secondes pour repérer la fonctionnalité dédiée, puis vérifier le montant autorisé. Cette étape évite bien des blocages au moment d’utiliser le service. Le client voit souvent un plafond par opération, parfois un plafond cumulé, et la banque peut afficher des seuils différents selon le niveau de sécurité choisi. L’authentification par code ou par e-mail rassure aussi l’utilisateur avant toute modification.
Si vous souhaitez ajuster ce plafond, la banque demande souvent une validation renforcée. Voici les étapes utiles :
- ouvrir l’application et accéder à l’espace client ;
- repérer la rubrique liée au plafond ou aux virements ;
- lire le montant autorisé avant toute demande ;
- vérifier si une authentification supplémentaire est exigée.
Ensuite, trois actions sont possibles :
- faire une demande d’augmentation ;
- autoriser un nouveau plafond temporaire ;
- contacter la banque si l’application ne permet pas l’ajustement.
Pour sécuriser la démarche, utilisez toujours votre code personnel et une adresse e-mail à jour.
Retrouver le plafond dans l’espace client
Le plafond apparaît souvent dans l’application après ouverture de l’espace client. Une fois connecté, le client peut consulter le montant autorisé, la limite journalière et parfois le plafond de sécurité. La banque affiche parfois ces données près du service de virement, ce qui rend la lecture plus simple. Si vous utilisez régulièrement le mobile, prenez l’habitude de vérifier ces informations avant une opération importante. Une adresse e-mail valide permet aussi de recevoir une alerte en cas de changement. Pour approfondir ce sujet, consultez notre guide sur maximum virement wero.
Demander une augmentation en toute sécurité
Pour demander une augmentation, la banque peut exiger une authentification forte, un code temporaire ou une validation dans l’application. Le client soumet alors sa demande, puis attend l’autorisation du service bancaire. Cette étape protège le compte contre une modification non souhaitée. Si l’augmentation est acceptée, le nouveau plafond devient visible dans l’espace personnel. En cas de doute, mieux vaut utiliser le canal officiel de la banque plutôt qu’un message non vérifié.
Envoyer de l’argent avec un numéro ou un QR code
Envoyer de l’argent avec un numéro de mobile est l’usage le plus courant du service. Le destinataire reçoit le transfert dès que son numéro est reconnu, puis il peut recevoir la somme sur son compte ou via l’application. Cette fonctionnalité simplifie beaucoup les échanges entre particuliers, surtout quand vous ne connaissez pas l’IBAN de l’ami à rembourser. Le code QR ajoute une autre voie de transfert : il suffit de le scanner pour identifier le destinataire et envoyer le montant voulu. Le service reste simple, rapide et instantané, même à distance.
Voici cinq cas d’usage très concrets :
- rembourser un ami après un restaurant ;
- envoyer de l’argent à un particulier pour un covoiturage ;
- partager une dépense entre colocataires ;
- régler une petite somme à distance ;
- faire un transfert instantané sans saisir d’IBAN long.
Avec un numéro, l’envoi se fait directement depuis l’application mobile. Avec un QR code, le destinataire est identifié en un geste, ce qui rend le transfert encore plus simple. Dans les deux cas, l’utilisateur garde la main sur le montant et le service confirme la réception.
Par exemple, si vous devez envoyer 15 euros à un ami après une sortie, vous sélectionnez son numéro, choisissez le montant, puis validez le transfert. Le service affiche aussitôt la confirmation sur votre mobile.
Pourquoi ce service reste pratique malgré ses limites
Le service reste pratique parce qu’il répond à des besoins du quotidien sans compliquer le geste bancaire. Sur mobile, tout paraît plus simple : vous ouvrez l’application, vous choisissez le destinataire, puis le temps d’envoi se réduit à quelques secondes. Cette rapidité compte beaucoup quand un ami attend son argent ou quand un particulier doit recevoir une petite somme pour un projet. Même avec des frais parfois absents ou très faibles selon le cas, le service conserve un intérêt fort pour les usages bancaires courants.
Les avantages les plus visibles sont faciles à retenir :
- un usage simple depuis le mobile ;
- un transfert instantané dans de nombreux cas ;
- une sécurité renforcée par l’application bancaire ;
- un gain de temps par rapport à un virement classique ;
- une solution adaptée aux petits montants du quotidien.
Pour un grand projet, le virement bancaire classique garde son intérêt, mais pour envoyer de l’argent vite, ce service fait gagner un temps précieux. Paribas, un crédit ou une autre banque peuvent proposer des réglages différents, mais l’expérience reste pensée pour le particulier. En complément, découvrez comment faire un virement wero.
Les atouts pour les petits transferts du quotidien
Les petits transferts profitent surtout de la rapidité et de la simplicité. Vous pouvez envoyer de l’argent à un ami, rembourser un repas ou régler un cas urgent sans passer par une procédure lourde. Le service bancaire fonctionne bien pour ces usages, car il limite les étapes et réduit le temps d’attente. Pour un particulier, cela change vraiment le rythme des échanges.
Les points de vigilance à garder en tête
La sécurité reste essentielle, surtout quand vous utilisez le mobile pour un transfert instantané. Vérifiez toujours le destinataire, le montant et le canal de réception avant de valider. Un grand projet ou une somme plus élevée peut nécessiter un autre mode bancaire. Les frais, le plafond et les règles de la banque doivent aussi être lus avec attention, afin d’éviter toute surprise lors du paiement.
Que faire quand le montant dépasse le plafond
Quand le montant dépasse le plafond, la première solution consiste à vérifier si la banque autorise une augmentation temporaire. Le client peut aussi attendre le rétablissement du plafond avant de relancer l’opération. Si le service bloque un virement, il reste possible de passer par une carte bancaire, par un crédit ou par un autre mode d’argent plus adapté. Dans certains cas, l’application permet plusieurs opérations successives, mais seulement si le plafond cumulé le permet. La sécurité de la banque reste alors le facteur décisif.
Voici quatre solutions concrètes :
- demander à la banque d’augmenter le plafond ;
- faire plusieurs virements si le service l’autorise ;
- utiliser une carte pour un autre mode de paiement ;
- basculer vers un virement classique pour un montant plus grand.
Avant de relancer l’opération, trois vérifications s’imposent :
- contrôler le plafond affiché dans l’application ;
- vérifier le montant exact saisi ;
- confirmer que le client utilise bien le bon service bancaire.
Un e-mail de confirmation peut parfois préciser la marche à suivre, selon l’adresse enregistrée.
| Besoin | Option la plus adaptée |
|---|---|
| Petit montant immédiat | Transfert via l’application |
| Montant supérieur au plafond | Demande d’augmentation ou virement classique |
| Plusieurs paiements rapprochés | Virements successifs si autorisés |
| Somme importante et sécurisée | Passage par la banque et contrôle renforcé |
Si le plafond reste trop bas, la banque peut proposer une solution plus durable dans l’espace client, surtout pour un client qui utilise souvent le service.
Faire plusieurs virements si la banque l’autorise
Faire plusieurs virements peut fonctionner quand le plafond par opération n’est pas encore atteint et que la limite quotidienne reste disponible. Cette solution convient pour de petits montants, mais elle demande de surveiller chaque opération. La banque peut autoriser cette pratique dans l’application, à condition que le plafond global ne soit pas dépassé. Pour l’argent à envoyer rapidement, cette méthode reste utile, à condition de vérifier chaque étape.
Passer par un virement classique quand le besoin est plus grand
Le virement classique devient la meilleure solution quand le montant est trop élevé pour le service mobile. Il permet de traiter une somme plus importante, avec un cadre bancaire plus adapté. Le client peut alors utiliser son application ou son espace personnel pour lancer l’opération. Cette option demande parfois plus de temps, mais elle reste cohérente pour un paiement conséquent ou pour un transfert qui dépasse clairement le plafond.
FAQ – Questions fréquentes sur les plafonds et l’usage de Wero
Quel est le plafond de Wero selon ma banque ?
Le plafond dépend de votre banque, car chaque établissement fixe sa propre limite dans l’application. Le client doit vérifier le montant autorisé dans l’espace personnel ou via le service bancaire officiel.
Peut-on modifier la limite dans l’application ?
Oui, certaines banques permettent une demande d’augmentation directement dans l’application. La validation passe souvent par un code, une authentification ou un e-mail de confirmation pour renforcer la sécurité.
Que faire si le virement est refusé ?
Vérifiez d’abord le plafond, puis le montant saisi et le destinataire. Si le refus persiste, contactez la banque ou essayez un autre virement adapté à votre besoin.
Le service fonctionne-t-il le week-end ?
Oui, le service est généralement instantané et disponible le week-end, ce qui le rend pratique pour envoyer de l’argent à tout moment depuis l’application mobile.
Comment envoyer de l’argent à un particulier ?
Il suffit de saisir le numéro du destinataire ou d’utiliser le QR code, puis de choisir le montant et de valider le transfert dans l’application.
Le QR code est-il obligatoire pour utiliser Wero ?
Non, le QR code n’est pas obligatoire. Vous pouvez aussi utiliser un numéro de mobile pour envoyer de l’argent de façon simple et instantanée.