Exemple de code SWIFT et lecture pour un virement
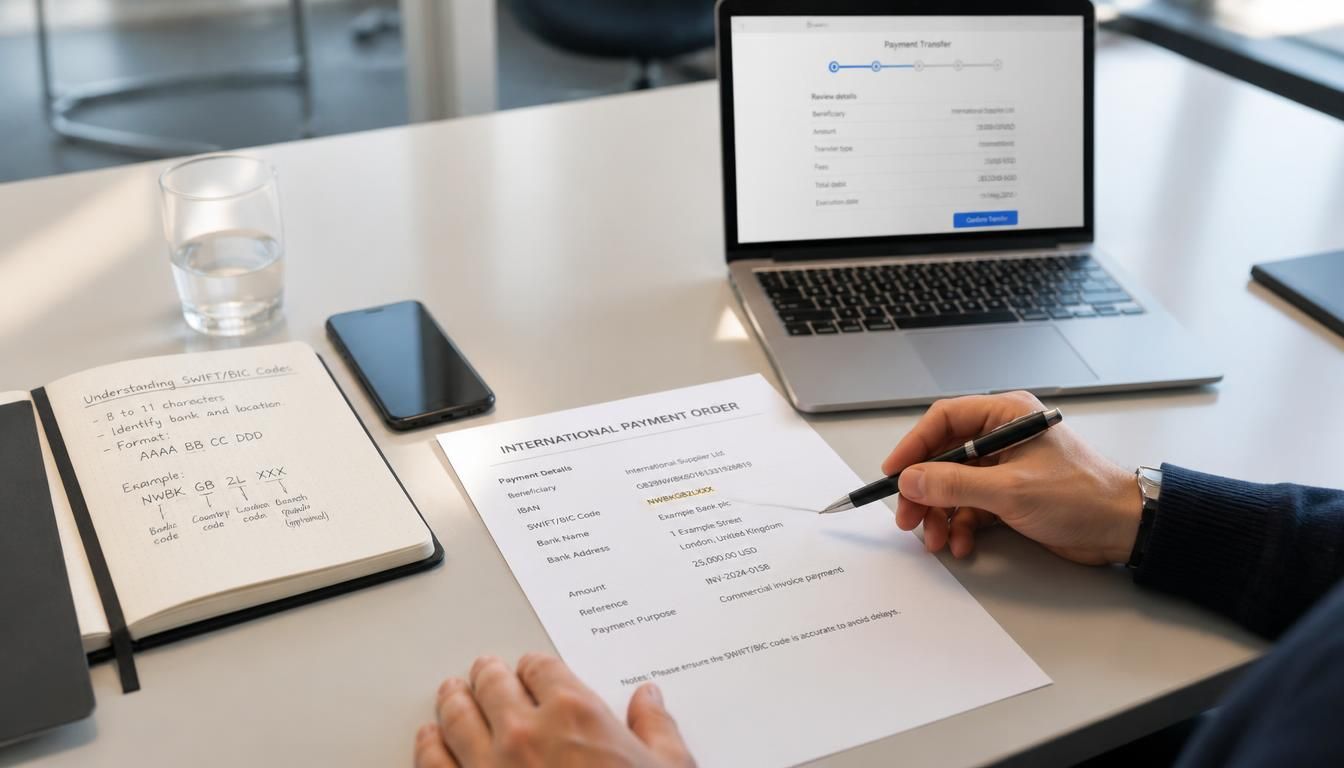
Les virements internationaux exigent souvent de reconnaître la bonne banque à l’étranger, sinon l’argent peut se perdre en route ou prendre du retard. Pour comprendre un code SWIFT exemple, il faut d’abord savoir à quoi sert cet identifiant dans un virement international. Il permet de repérer rapidement l’établissement destinataire, de sécuriser le message bancaire et d’éviter les erreurs de saisie. Si vous débutez, rassurez-vous : la logique est simple, et vous allez voir comment lire ce code, à quoi il ressemble, où le trouver et comment vérifier qu’il est bon avant d’envoyer un paiement.
Qu’est-ce qu’un identifiant SWIFT et pourquoi on le confond avec le BIC ?
Un code SWIFT désigne l’identifiant utilisé pour reconnaître une banque dans le réseau bancaire international. En pratique, ce code aide à identifier une institution, puis un établissement précis quand un message doit circuler entre deux pays. Beaucoup de personnes parlent aussi de BIC, car les deux termes sont souvent employés pour le même code bancaire. Pourtant, la confusion reste fréquente : on lit un nom, on voit un sigle, puis on hésite au moment d’utiliser le bon code pour un transfert international. En complément, découvrez swift bic bank.
Dans la vraie vie, une banque peut afficher plusieurs appellations autour du même code. Cela dépend du support, du pays ou du vocabulaire interne de l’institution. Pour vous y retrouver, retenez surtout que le code sert à identifier la banque destinataire, pas le compte lui-même. Le message bancaire voyage mieux quand le code est exact, et l’établissement peut être reconnu sans ambiguïté.
- SWIFT est l’appellation la plus connue pour parler du code.
- BIC est souvent utilisé comme synonyme dans les formulaires bancaires.
- Le code sert à identifier une banque ou une institution précise.
- Le nom affiché peut varier selon le pays ou le message international.
SWIFT, BIC et code bancaire : ce qui change vraiment
Au quotidien, vous verrez souvent les trois termes dans un même contexte. Le code SWIFT renvoie à l’identifiant technique, BIC à la dénomination bancaire courante, et “code bancaire” à une formulation plus générale. Rien de mystérieux : l’objectif reste d’identifier correctement l’institution qui reçoit le message. C’est pour cela qu’un même établissement peut être décrit avec plusieurs mots, sans que le sens change vraiment.
Pourquoi les banques emploient plusieurs termes pour le même identifiant
Les banques utilisent ces mots parce que leurs interfaces, leurs documents et leurs échanges internationaux ne parlent pas toujours la même langue. Une institution peut afficher BIC sur un relevé, SWIFT dans un formulaire, puis “code bancaire” dans une aide en ligne. Cette diversité complique parfois la lecture, mais elle ne change pas la fonction du code : reconnaître la bonne banque avant tout transfert international. Vous pourriez également être intéressé par numero de compte sur cheque.
Comment lire la structure d’un code bancaire international ?
Un code bancaire international se lit caractère par caractère, comme une petite adresse normalisée. En général, les quatre premiers caractères forment la banque, les deux suivants indiquent le pays, puis viennent deux caractères de localisation. Si un code s’allonge, il peut désigner une agence ou un établissement particulier. Cette structure facilite la lecture d’un message bancaire et aide à ouvrir le bon chemin dans le réseau. Pour consulter un bon code, il faut donc regarder chaque bloc sans se précipiter. Pour aller plus loin, lisez cmcifrpp bic code.
Le plus simple est de découper le code en segments. Vous voyez une lettre, puis une autre lettre, puis un chiffre ou une combinaison de caractères ? Chaque place a son rôle. Dans beaucoup de cas, le numéro final sert à préciser une agence, alors que la base identifie l’institution principale. C’est cette logique qui rend le code utile à l’échelle internationale, quel que soit le pays.
| Bloc | Rôle |
|---|---|
| 4 premiers caractères | Identifient la banque ou l’institution |
| 2 caractères suivants | Indiquent le pays |
| 2 caractères de suite | Précisent la localisation |
| Caractères supplémentaires | Désignent parfois une agence |
Les 8 caractères de base, expliqués simplement
Les huit caractères de base suffisent souvent à identifier la banque principale. Vous y trouvez un code court, facile à lire, composé de lettres et parfois de chiffres. Cette ligne standard permet de distinguer l’établissement au sein du système international, sans ambiguïté. Si vous débutez, retenez surtout que ce noyau de 8 caractères constitue la base du code et que le reste sert seulement à affiner la destination.
Quand des caractères supplémentaires désignent une agence
Quand le code dépasse la base, les caractères additionnels peuvent pointer vers une agence précise. Cela devient utile si la banque possède plusieurs succursales dans un même pays. Le bon réflexe consiste alors à vérifier si l’on vise le siège, une agence locale ou une structure spéciale. Une seule lettre ou un seul chiffre peut changer la destination du message bancaire.
Un exemple concret de code SWIFT, pas à pas
Prenons un exemple pédagogique : ABCDFRPP. Ce code fictif permet d’identifier une banque, un pays et une localisation sans difficulté. Les quatre premières lettres renvoient à l’institution, les deux suivantes au pays, puis les deux dernières à la zone. Avec ce type de code, le message bancaire trouve plus vite le bon destinataire. Pour créer ou vérifier un code, il suffit de lire chaque bloc dans l’ordre et de repérer ce qui désigne la banque, puis ce qui précise le pays.
Dans un autre cas, un code peut se terminer par deux caractères supplémentaires, comme ABCDFRPPXXX. La présence de ce bloc final montre qu’on ne parle plus seulement de la banque, mais parfois d’une agence ou d’un service précis. C’est là que l’exemple devient très parlant : un même nom peut cacher plusieurs points de réception. Si vous devez utiliser ce code dans un formulaire, gardez le bon format sous les yeux pour éviter toute erreur.
- Repérez d’abord les 4 premiers caractères, qui identifient la banque.
- Lisez ensuite les 2 caractères du pays pour savoir où se situe l’établissement.
- Vérifiez enfin les caractères finaux pour voir s’ils créent une agence distincte.
Exemple de lecture d’un code en 4 blocs
En 4 blocs, la lecture devient presque intuitive. Le premier bloc nomme la banque, le deuxième situe le pays, le troisième précise la zone et le quatrième, s’il existe, affine encore la destination. Cette méthode vous aide à décoder un message sans vous tromper. Elle est très pratique si vous comparez plusieurs codes d’une même institution.
Ce que change la présence d’une agence dans l’exemple
Quand une agence apparaît, le code devient plus spécifique. Vous ne ciblez plus seulement la banque, mais une succursale donnée. Cela compte surtout si l’établissement possède plusieurs points de traitement. Pour un bon envoi, il faut donc vérifier si l’agence demandée est bien celle qui correspond à votre bénéficiaire.
À quoi sert ce code dans un virement international ?
Dans un virement international, le code sert à envoyer l’argent vers la bonne banque, puis vers le bon circuit de crédit. Il agit comme un repère de sécurité pour le transfert et limite les confusions entre institutions. Sans ce code, le réseau bancaire aurait plus de mal à acheminer la transaction vers le bon destinataire. C’est aussi pour cela qu’il reste utile même quand la devise change ou quand le paiement traverse plusieurs pays.
Le code facilite le routage du virement et réduit les risques d’erreur. Si vous envoyez de l’argent à l’étranger, la banque utilise ce repère pour faire circuler la transaction dans le bon réseau financier. En zone SEPA comme hors SEPA, l’objectif reste le même : créditer le bon compte, au bon moment, sans blocage inutile. Un code correct améliore donc la sécurité du parcours bancaire.
- Identifier la banque destinataire dans le monde entier.
- Faciliter le routage d’un virement international.
- Réduire les erreurs de crédit sur la transaction.
- Accélérer le traitement du transfert dans le réseau.
Pourquoi le code accélère le traitement d’un paiement
Quand le code est exact, la banque peut envoyer la transaction plus vite vers le bon établissement. Le message voyage sans détour inutile, ce qui évite des vérifications supplémentaires. Dans la pratique, cela améliore la fluidité du paiement et limite les allers-retours entre banques correspondantes.
Ce qui peut se passer si le code est erroné
Un code erroné peut ralentir le virement, provoquer un rejet ou déclencher des frais supplémentaires. Parfois, la transaction repart en contrôle manuel. Dans d’autres cas, le crédit arrive au mauvais endroit ou met plus de temps à revenir. Mieux vaut donc vérifier avant d’envoyer.
Où trouver et vérifier son code sans se tromper ?
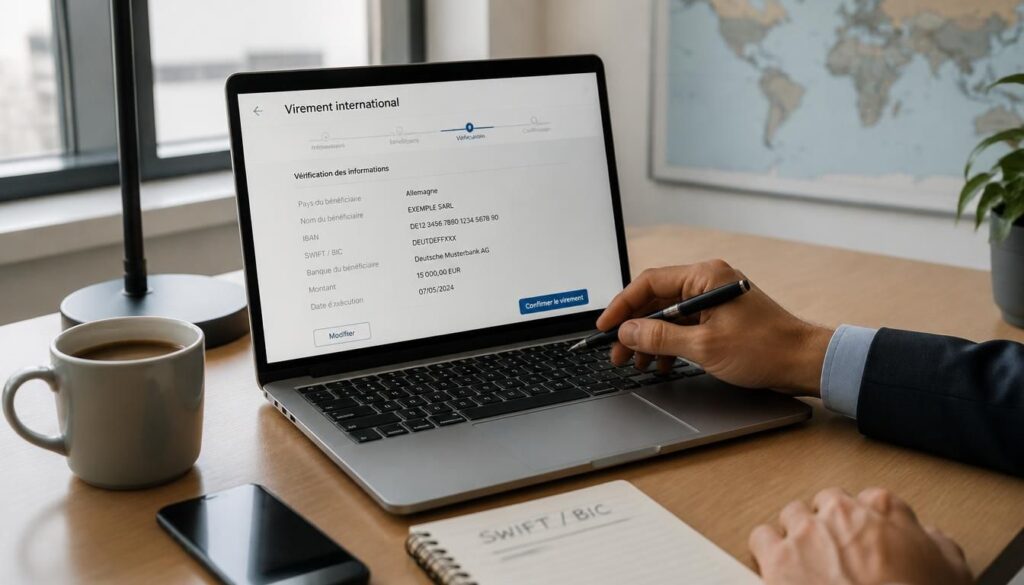
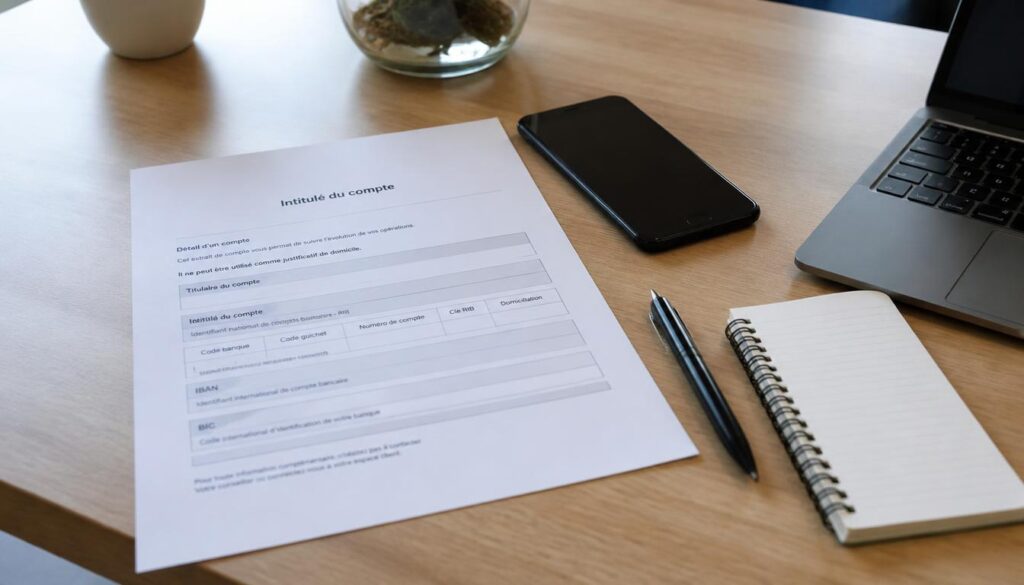
Pour trouver un code, commencez par consulter vos documents bancaires : relevé, RIB ou espace client. La banque affiche souvent le code avec l’IBAN, ce qui permet de croiser les informations. Si vous gérez une entreprise, vous pouvez aussi le consulter dans les documents de facturation ou dans la création d’un compte pro. Le nom du titulaire et le pays aident à confirmer que vous avez bien le bon code. Pour approfondir ce sujet, consultez notre guide sur iban fr76.
Vous pouvez aussi ouvrir le site officiel de la banque ou lire un message reçu dans votre espace en ligne. Un fournisseur ou une entreprise partenaire peut parfois le demander dans un formulaire de paiement. Dans ce cas, vérifiez toujours que le code correspond au même établissement que l’IBAN. Cette vérification croisée évite les erreurs au moment d’envoyer un paiement.
- Le RIB, où le code apparaît souvent avec l’IBAN.
- L’espace client en ligne de la banque.
- Les documents de facturation d’une entreprise pro.
- Le site officiel ou le message bancaire de confirmation.
Les bons réflexes pour vérifier un code avant un envoi
Avant de valider, comparez le code, l’IBAN et le nom du bénéficiaire. Si un seul caractère diffère, arrêtez-vous et relisez. Cette habitude simple évite bien des soucis. Vous pouvez aussi consulter une seconde fois la ligne concernée, surtout si le paiement est important.
Quand demander confirmation à sa banque
Si le doute persiste, demandez confirmation à votre banque avant d’envoyer l’argent. C’est particulièrement utile pour un fournisseur, une facture pro ou une création de compte à l’étranger. Un message de vérification peut vous faire gagner du temps et éviter un mauvais transfert.
Les erreurs fréquentes à éviter avant d’envoyer de l’argent
Les erreurs les plus courantes concernent la saisie d’un code incomplet, une lettre inversée ou la confusion entre IBAN et BIC. Une banque peut alors refuser la transaction ou la placer en contrôle. Dans un virement international, un simple chiffre mal tapé suffit à ralentir le crédit. Le bon réflexe consiste à relire chaque ligne avant d’envoyer, surtout quand l’entreprise destinataire est à l’étranger.
Autre piège : croire qu’un code suffit à lui seul. En réalité, l’IBAN, le code et le nom du bénéficiaire doivent raconter la même histoire. Si ce n’est pas le cas, la sécurité du paiement baisse et les frais peuvent augmenter. En quelques minutes, vous pouvez éviter une erreur coûteuse en vérifiant le pays, l’établissement et le format du code avant validation.
- Relire chaque caractère du code avant de valider.
- Comparer le code avec l’IBAN et le nom du bénéficiaire.
- Vérifier que le pays correspond bien à la transaction.
- S’assurer que l’établissement et l’institution sont cohérents.
- Contrôler les frais annoncés avant d’envoyer le virement.
La checklist finale avant de valider un transfert
Posez-vous toujours la même question : tout correspond-il vraiment ? Si la banque, l’IBAN et le code pointent vers le même destinataire, vous êtes sur la bonne voie. Cette vérification finale prend une minute, mais elle peut éviter un gros problème de sécurité.
Les erreurs qui coûtent le plus cher en pratique
Les plus coûteuses sont souvent les erreurs de saisie et les confusions entre plusieurs établissements. Un mauvais code peut entraîner un rejet, des frais ou un retard de crédit. Dans le monde des paiements, la minute gagnée à vérifier vaut souvent plus qu’un envoi trop rapide.
FAQ – Questions fréquentes sur le code SWIFT
Quelle différence entre un code SWIFT et un BIC ?
Dans la plupart des cas, SWIFT et BIC désignent le même code bancaire. Le premier est le terme le plus connu, le second apparaît souvent dans les formulaires. Pour un message bancaire international, l’important est surtout d’utiliser le bon identifiant.
L’IBAN suffit-il pour un virement international ?
Non, pas toujours. L’IBAN identifie le compte, mais le code BIC aide à repérer la banque. Selon le pays et la banque, les deux peuvent être demandés ensemble pour sécuriser le virement et éviter une erreur de routage.
Où trouver rapidement le code de sa banque ?
Vous pouvez le consulter sur le RIB, dans l’espace client ou sur un document bancaire officiel. Le plus simple reste de vérifier la ligne dédiée au code et de la comparer avec l’IBAN avant tout envoi.
Le code change-t-il selon l’agence ou le pays ?
Oui, parfois. Une banque peut garder une base commune, puis ajouter des caractères pour une agence précise. Le pays influence aussi le format affiché. C’est pourquoi il faut lire chaque caractère avec attention avant un virement.
Que faire si le code saisi est incorrect ?
Corrigez-le immédiatement avant de valider. Si le paiement est déjà parti, contactez la banque sans attendre. Un code erroné peut retarder la transaction, provoquer un rejet ou compliquer le crédit sur le bon compte.