Code SWIFT/BIC d’une banque et virement international
Quand vous préparez un virement à l’étranger, un détail peut tout changer : le bon identifiant bancaire. Le code SWIFT/BIC d’une banque représente la référence qui permet d’acheminer un paiement vers la bonne institution, sans confusion entre pays, agences ou réseaux. Il constitue un repère essentiel pour comprendre un transfert international, sécuriser les funds et éviter les erreurs de saisie. Bien utilisé, il facilite une transaction rapide, limite les frais inutiles et vous aide à vérifier l’identité de la banque destinataire avant d’envoyer de l’argent.
Dans le langage courant, on parle souvent du swift, du bic ou du code bancaire international comme d’un seul et même repère. Pourtant, chaque banque possède un code précis qui sert à l’identifier dans le monde financier. Si vous devez envoyer de l’argent depuis la France, ou recevoir un paiement depuis un autre pays, ce code devient un point de contrôle simple et rassurant. Il vous aide à choisir la bonne bank, à éviter un retard et à comprendre ce que votre banque vous demande.
Comprendre le code SWIFT/BIC d’une banque
Le code SWIFT/BIC d’une banque est un identifiant financier international qui sert à reconnaître une institution dans le système bancaire. Le code swift est utilisé pour les paiements transfrontaliers, tandis que le bic renvoie au Bank Identifier Code. Dans la pratique, les deux termes désignent souvent le même code bancaire, ce qui simplifie la vie des clients. Pour une transaction internationale, ce code permet d’identifier rapidement la banque, le pays et parfois la branch concernée. C’est un bon nom pour un repère unique, utile dans les payments et les financial messages. Pour approfondir ce sujet, consultez notre guide sur numero bic banque.
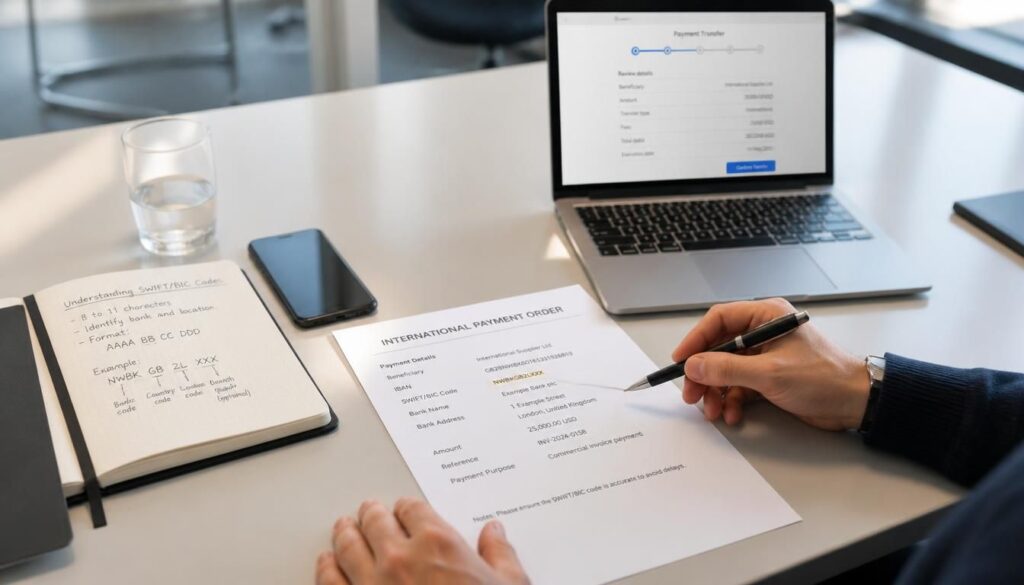
Un code swift contient en général 8 ou 11 caractères. Chaque caractère a un rôle précis et le code suit une logique standardisée. La banque, le pays, la localisation et l’agence éventuelle sont codés dans une suite de lettres et de chiffres. Cette structure aide les banks à identify la bonne institution et à reduce les erreurs. Le code bancaire classique, lui, ne suffit pas toujours pour un transfert international, car il sert surtout à la circulation locale. Ici, le swift complète l’identité bancaire pour pouvoir utiliser un format reconnu dans le monde financier. En complément, découvrez cmcifrpp bic code.
Ce que signifient SWIFT et BIC
SWIFT désigne le réseau international qui transporte les messages bancaires, et BIC correspond au code qui identifie une banque. Le code swift et le bic sont donc liés, mais leur usage varie selon les formulaires. Une bank peut afficher l’un ou l’autre sans changer l’information de fond. Dans une transaction internationale, ce code sert à identify which institution doit recevoir les funds. Cette distinction reste simple : le réseau est SWIFT, l’identifiant est BIC, et les deux aident la banque à traiter les payments sans ambiguïté.
Comment lire les caractères d’un code
Un code swift se lit bloc par bloc, comme une petite carte d’identité bancaire. Les quatre premières lettres indiquent la banque, les deux suivantes le pays, puis viennent la ville ou la localisation, et enfin l’agence si le code comporte 11 caractères. Chaque caractère apporte une information utile pour la transaction. Cette logique permet de identify la bonne institution et d’éviter les confusions entre deux banques d’un même pays. Si vous voyez un code avec 8 caractères, il désigne souvent l’établissement principal ; avec 11, il précise une branch ou une agence.
| Partie du code | Rôle |
|---|---|
| 4 lettres | Identifient la banque |
| 2 lettres | Indiquent le pays |
| 2 caractères | Localisation de la banque |
| 3 caractères | Branch ou agence éventuelle |
Par exemple, un code fictif comme ABCDFRPPXXX se lit ainsi : ABCD pour la banque, FR pour le pays, PP pour la place financière, XXX pour l’agence principale. Ce type de lecture aide à identifier une institution avant un virement international. Vous pouvez ainsi comparer le code swift avec un identifiant bancaire classique, mais le premier reste plus adapté aux payments internationaux et aux financial échanges entre pays.
Pourquoi ce code identifie une banque à l’international
Le code swift identifie une banque à l’international parce qu’il standardise l’identité des institutions dans tous les pays. Sans ce code, un transfert pourrait passer par la mauvaise bank ou subir un retard. Dans les financial systems, cette norme permet de reconnaître rapidement l’établissement, sa branch et son pays. Le code devient alors un point d’appui pour les payments internationaux, surtout quand plusieurs banques portent des noms proches. Cette identification réduit les ambiguïtés et donne à chaque institution une place claire dans le réseau bancaire mondial.
Quand utiliser ce code pour un virement international
Un code swift devient nécessaire dès qu’un virement sort de votre zone bancaire habituelle. Si vous envoyez des funds vers un autre pays, la banque demande souvent ce code avec l’IBAN pour sécuriser le transfert. C’est particulièrement vrai quand le pays destinataire n’appartient pas à la même zone de paiement. Le besoin apparaît aussi pour un paiement reçu depuis l’étranger, pour une entreprise qui facture hors frontière, ou pour un particulier qui veut envoyer de l’argent à un proche. Dans ces cas, le bic évite les erreurs de routing bancaire.
Voici cinq situations où ce code est demandé : un virement vers une banque étrangère, un transfert reçu depuis un client international, un paiement de facture hors pays, un envoi d’argent vers une branch à l’étranger, et une opération bancaire entre deux institutions de pays différents. Dans chacun de ces cas, le swift aide à choisir la bonne banque et à éviter des frais supplémentaires. Si vous combinez IBAN et code bancaire, vous offrez à la transaction une précision utile pour les payments internationaux. Le bon code limite aussi le retard de traitement.
- Virement vers une banque située dans un autre pays
- Réception de funds depuis l’étranger
- Paiement d’une facture internationale
- Transfert entre une entreprise et une institution bancaire
- Envoi d’argent vers une agence ou une branch précise
Le swift et l’IBAN ne servent pas au même moment. L’IBAN identifie le compte bancaire, tandis que le code bancaire identifie l’établissement qui gère le compte. Pour un transfert international, les deux peuvent être demandés ensemble. Si vous choisissez le bon code, vous réduisez le risque de frais inutiles et de retard. Une erreur de code peut allonger le traitement d’un virement, surtout quand plusieurs banks portent un nom proche dans le même country.
Les situations où il devient indispensable
Le code swift devient indispensable quand la transaction traverse une frontière bancaire. Une banque française qui envoie de l’argent vers une institution hors zone demande souvent ce repère pour identifier le destinataire. Le besoin existe aussi quand le pays destinataire utilise un format bancaire différent. Dans ce cas, le code sert à guider le transfert et à éviter qu’il soit bloqué. Pour un particulier comme pour une entreprise, ce code reste le moyen le plus sûr de faire circuler des funds sans confusion.
Les erreurs qui ralentissent un transfert
Une faute de lettre, un code incomplet ou une agence mal choisie peuvent ralentir un transfert. Le retard vient souvent d’un code swift mal recopié, d’un mauvais pays ou d’une branch qui ne correspond pas à la banque cible. Les frais augmentent parfois quand l’institution doit corriger la transaction. Pour éviter cela, il faut vérifier le code bancaire avant validation et comparer le nom de la banque avec le pays indiqué. Un bon contrôle prend une minute et peut éviter plusieurs jours d’attente.
Comment choisir le bon code avant d’envoyer
Pour choisir le bon code, commencez par le nom exact de la banque, puis vérifiez le pays et l’agence. Si le bénéficiaire vous fournit un IBAN, comparez-le avec le code swift demandé par la banque. Dans une entreprise, le service comptable doit aussi contrôler la branch utilisée pour le transfert. Cette vérification simple permet d’envoyer les fonds vers la bonne institution et de limiter les frais. Le bon choix repose toujours sur la précision du code et sur une lecture attentive des informations bancaires.
Où trouver et vérifier le bon code avant d’envoyer l’argent
Le bon code swift se trouve généralement dans l’espace client, sur un relevé ou dans la documentation bancaire officielle. Vous pouvez aussi le demander à votre banque si le doute persiste. Pour un virement international, il faut vérifier le code avant d’envoyer l’argent, car une seule lettre erronée peut créer un retard. Le code bancaire doit correspondre au nom de l’établissement, au pays et parfois à l’agence. Cette utilisation rigoureuse évite de bloquer les funds et sécurise la transaction dès la première saisie.
Voici cinq moyens fiables pour vérifier un code : consulter le site officiel de la banque, lire un relevé bancaire récent, comparer le nom de l’établissement avec l’IBAN, utiliser un annuaire bancaire reconnu, ou demander confirmation au service client. Dans le monde des financial banks, cette vérification reste une étape simple mais décisive. Le code swift doit aussi être cohérent avec le pays et le type de branch. Si le code paraît étrange, mieux vaut le contrôler une seconde fois avant d’envoyer l’argent.
| Source fiable | Ce qu’elle permet de vérifier |
|---|---|
| Site officiel de la banque | Code swift, nom et pays |
| Relevé bancaire | Code et compte associé |
| Espace client | Code bancaire et agence |
| Annuaire bancaire | Code par banque et country |
Pour trouver un code, recherchez d’abord par banque, puis par pays, puis par agence si nécessaire. Le nom exact de l’établissement reste essentiel, car deux institutions proches peuvent avoir des codes différents. Le swift doit aussi être comparé au RIB ou aux IBANs fournis pour éviter une erreur de saisie. Dans une utilisation internationale, ce contrôle protège vos funds et limite les frais. Un code correct, c’est souvent la différence entre un transfert fluide et un blocage inutile.
Les sources fiables pour le trouver
Les sources fiables pour trouver un code swift sont le site officiel de la banque, le relevé de compte, l’espace client et les documents contractuels. Une institution bancaire peut aussi afficher le code de sa branch dans ses informations de contact. Le nom de l’établissement doit toujours correspondre à celui du bénéficiaire. Si vous devez choisir entre plusieurs codes, retenez celui qui est lié au pays et à l’agence exacte. Cette méthode simple réduit les erreurs au moment de l’envoi d’argent.
Les vérifications à faire avant validation
Avant validation, vérifiez le code, le nom de la banque, le pays et le format de l’IBAN. Le code swift doit avoir le bon nombre de caractères et correspondre à l’établissement bancaire indiqué. Si l’agence est précisée, comparez aussi la branch. Cette étape prend peu de temps mais protège la transaction. Une erreur sur un seul caractère peut suffire à bloquer le transfert ou à générer des frais. Dans le monde bancaire, la précision reste votre meilleur allié.
Pourquoi une simple erreur peut bloquer le transfert
Une simple erreur peut bloquer le transfert parce que le code swift sert à identifier une banque de manière unique. Si le pays, la branch ou un caractère sont faux, le système ne sait plus où diriger les funds. Le retard devient alors possible, et la correction peut coûter plus cher. Pour un paiement international, mieux vaut toujours vérifier le code avant l’envoi. Cette vigilance évite les blocages et garantit une utilisation plus sûre des services bancaires.
FAQ – Questions fréquentes sur le code bancaire international
Le code SWIFT et le code BIC sont-ils la même chose ?
Oui, dans l’usage courant, le code swift et le bic désignent le même identifiant bancaire. La banque peut employer l’un ou l’autre terme selon ses formulaires.
Faut-il toujours ce code pour un virement international ?
Souvent oui, surtout quand le virement sort de votre pays ou concerne une banque étrangère. L’IBAN seul ne suffit pas toujours pour identifier l’établissement.
Où trouver rapidement le bon code de sa banque ?
Le plus rapide consiste à vérifier le site officiel de la banque, l’espace client ou un relevé récent. Vous pouvez aussi demander à l’agence.
Quelle différence avec l’IBAN ?
L’IBAN identifie le compte, tandis que le code bancaire identifie l’établissement. Les deux sont souvent demandés ensemble pour un virement international.
Une erreur de code peut-elle bloquer un transfert ?
Oui, une erreur peut provoquer un retard, un rejet ou des frais supplémentaires. Il faut donc vérifier le code avant de valider le paiement.