Exemple de plafond sur 30 jours glissants expliqué
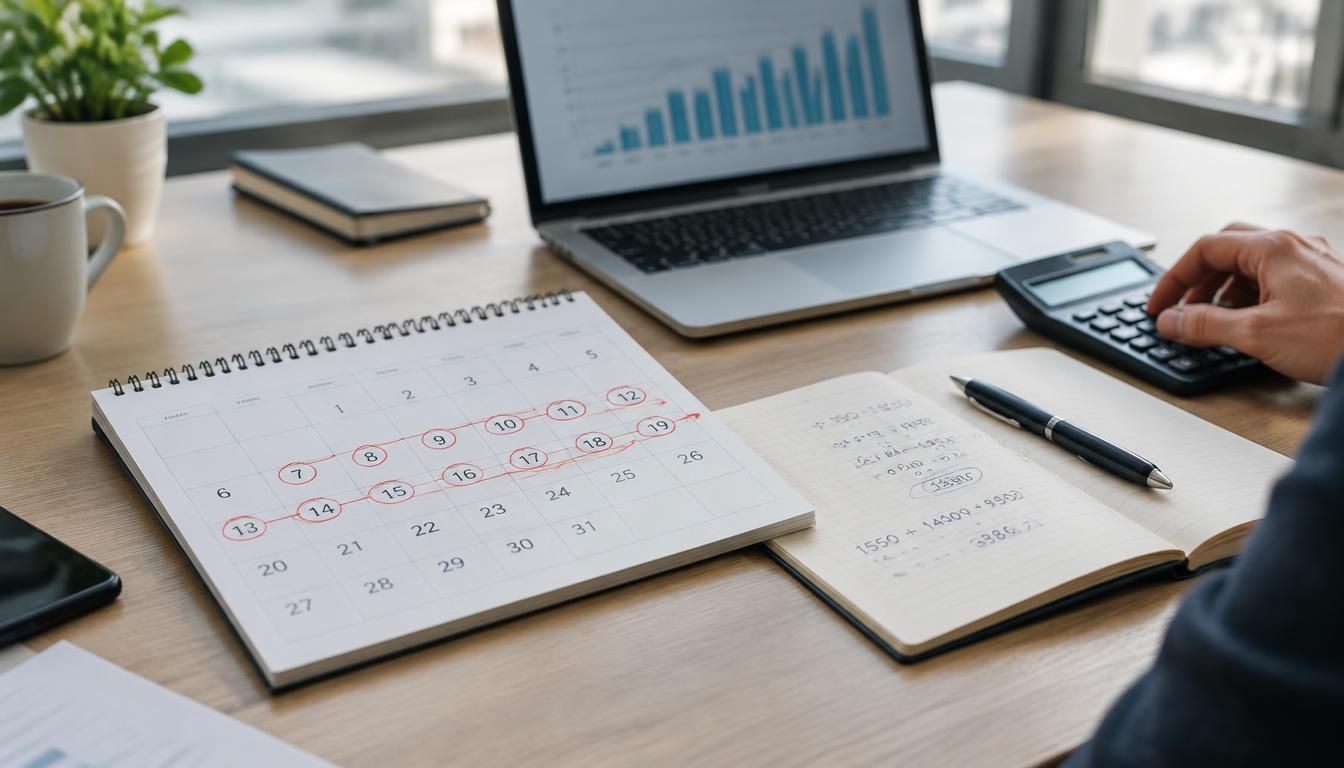
Un refus au moment de payer surprend toujours, surtout quand votre compte semble largement suffisant. En pratique, le problème vient souvent du plafond de la carte, et non du solde. Comprendre un exemple de 30 jours glissants vous aide à lire ce mécanisme sans stress : vous voyez quand une dépense compte encore, quand elle “sort” du calcul, et pourquoi la banque peut bloquer une opération. Cette lecture simple permet de mieux gérer votre carte bancaire, d’anticiper vos achats et d’éviter un refus au mauvais moment.
Dans la vie quotidienne, le plafond bancaire sert de garde-fou. Il protège la sécurité du client, aide la banque à gérer le risque et donne un cadre clair à chaque carte. Pourtant, le principe des jours glissants reste mal compris : on pense souvent au mois civil, alors que le calcul se fait de date à date. Avec un exemple de 30 jours glissants, tout devient plus lisible, même pour un achat de dernière minute ou un retrait imprévu.
Comprendre le plafond bancaire avant de parler de jours glissants
Le plafond désigne la limite fixée sur une carte pour les paiements ou les retraits. Ce plafond n’a pas le même rôle selon l’usage, et la banque peut l’ajuster selon le type de carte, le profil du client et la gestion du risque. En pratique, le plafond sert à sécuriser les opérations et à encadrer la finance du quotidien. Une carte peut donc avoir un plafond de paiement, un plafond de retrait et parfois un plafond distinct selon la fonction choisie. En complément, découvrez la banque postale carte de retrait.
Retenez surtout que le plafond bancaire n’est pas le solde du compte : vous pouvez avoir de l’argent disponible et atteindre malgré tout la limite autorisée. C’est là que le rôle de la banque devient essentiel, car elle fixe ces règles pour chaque carte. Dans un exemple simple, vous payez 70 € le matin puis 40 € le soir : si votre plafond est presque atteint, la deuxième opération peut être refusée.
Le plafond de paiement au quotidien
Le plafond de paiement concerne les achats en magasin, en ligne ou sans contact. Il protège la sécurité de la carte et limite le volume des dépenses sur une période donnée. Selon la banque, le plafond peut être exprimé sur 7 jours ou sur 30 jours, mais la logique reste la même : chaque carte suit une fonction précise. Pour le client, ce plafond sert à mieux prévoir ses achats et à éviter une surprise au moment de régler.
Le plafond de retrait et ses limites
Le plafond de retrait concerne les espèces au distributeur. Il est souvent différent du plafond de paiement, car retirer de l’argent présente un type de risque distinct. La banque peut donc fixer une limite plus basse, surtout sur certaines cartes d’entrée de gamme. En gestion courante, vous pouvez payer sans difficulté mais voir un retrait bloqué si le plafond de retrait est déjà consommé. C’est un exemple classique de sécurité bancaire. Pour approfondir ce sujet, consultez notre guide sur plafond carte visa banque postale.
Le mécanisme des 30 jours glissants expliqué simplement
Le principe glissant fonctionne de date à date, et non de mois en mois. Si vous dépensez un montant le 12, il reste compté jusqu’au 12 du mois suivant. C’est ce fonctionnement qui explique pourquoi un plafond ne repart pas au premier jour du mois. La banque calcule donc chaque jour ce qui est encore dans la période, ce qui rend le plafond disponible plus ou moins vite selon vos opérations.
Pour comparer, imaginez deux systèmes : dans un mois civil, tout repart à zéro le 1er ; dans un système glissant, chaque jour libère une ancienne opération. Ce fonctionnement bancaire est plus précis, mais il demande un peu de temps pour être compris. Le risque de confusion est fréquent, surtout quand on regarde seulement le solde. Or la carte suit sa propre logique de sécurité, indépendante du compte.
| 30 jours glissants | Mois civil |
|---|---|
| Calcul de date à date | Remise à zéro au 1er |
| Reconstitution progressive du plafond | Reprise immédiate du plafond |
| Suivi plus précis dans le temps | Lecture plus simple pour le client |
Pourquoi le plafond ne repart pas au premier du mois
Parce que le plafond glissant suit la date de chaque opération. Un paiement du 8 reste compté jusqu’au 8 du mois suivant, même si le mois a changé. La banque préfère ce calcul pour garder une sécurité constante et éviter un dépassement brutal. Ce système bancaire peut sembler moins intuitif, mais il évite les effets de rupture entre deux mois.
Comment se reconstitue le plafond jour après jour
Chaque jour, une ancienne dépense sort du calcul et libère un peu de marge. Ainsi, le plafond disponible augmente progressivement, sans remise à zéro totale. Si vous avez utilisé une carte plusieurs fois sur une semaine, vous verrez le plafond se recharger petit à petit. C’est ce mécanisme qui rend le suivi utile au quotidien, surtout avant un achat important.
Un exemple chiffré pour suivre la consommation du plafond
Prenons une carte avec un plafond de paiement de 1 500 € sur 30 jours. Le 3 novembre, vous faites un achat de 400 € ; le 10 novembre, un deuxième achat de 300 € ; le 18 novembre, une dépense de 200 € ; puis le 26 novembre, un retrait de 100 €. À ce stade, 1 000 € ont été consommés sur la période, et le plafond restant dépend encore des dates exactes de sortie.
Voici comment calculer le plafond restant : 1) notez chaque achat, 2) repérez sa date, 3) additionnez les montants encore dans la fenêtre, 4) retirez-les du plafond total, 5) vérifiez le jour où une somme sort du calcul. Si vous suivez ce budget financier au fil des jours, vous comprenez vite pourquoi une carte peut être bloquée puis redevenir utilisable plus tard. En novembre, ce repère est très pratique.
- Le 3 novembre, l’achat de 400 € compte dans le plafond.
- Le 10 novembre, le nouvel achat de 300 € s’ajoute au calcul.
- Le 18 novembre, la dépense de 200 € réduit encore la marge.
- Le 26 novembre, le retrait de 100 € consomme aussi du plafond.
- Le 3 décembre, l’achat du 3 novembre sort enfin du calcul.
Suivre un exemple de novembre pas à pas
Si votre carte autorise 1 500 € et que vous avez déjà utilisé 1 000 €, il vous reste 500 € de plafond théorique. Mais ce montant évolue chaque jour. Le 3 décembre, les 400 € du 3 novembre ne comptent plus, donc le plafond disponible remonte. C’est là que l’exemple devient parlant : une dépense refusée le 2 peut être acceptée le 3, sans aucun changement de solde.
Lire le plafond restant sans se tromper
Pour lire correctement votre plafond, regardez la date de chaque opération, pas seulement le mois affiché. La carte suit une logique de temps précise, et votre budget dépend de cette lecture. En novembre, par exemple, une dépense du début du mois peut encore bloquer un achat de fin de mois. Plus vous comparez les dates, plus le calcul devient simple.
Pourquoi un paiement peut être refusé malgré un compte approvisionné
Le refus vient souvent du plafond atteint, pas du solde. Votre banque peut voir un compte créditeur, mais la carte reste bloquée si la limite de paiement ou de retrait est dépassée. La sécurité joue ici un rôle central : elle évite un dépassement trop rapide et protège contre certains usages inhabituels. C’est pourquoi un client peut contacter sa banque alors que son application mobile affiche encore de l’argent disponible.
Quatre causes reviennent souvent : 1) plafond de paiement atteint, 2) plafond de retrait consommé, 3) opération jugée inhabituelle par la banque, 4) blocage de sécurité temporaire. Dans chaque cas, il faut vérifier l’origine du refus avant de refaire un paiement. La finance du quotidien fonctionne ainsi : le solde et le plafond ne racontent pas la même chose.
Solde suffisant, mais plafond atteint
Vous pouvez avoir 2 000 € sur le compte et ne plus pouvoir payer si le plafond de la carte est épuisé. Ce décalage surprend souvent, car on regarde d’abord le solde. Pourtant, la banque autorise les opérations dans une limite précise. Le bon réflexe consiste à vérifier le plafond, puis à comparer la date des derniers achats pour comprendre le blocage.
Quand la sécurité déclenche un blocage
La sécurité bancaire peut bloquer une carte après plusieurs achats rapprochés, un montant élevé ou un usage inhabituel. Ce n’est pas forcément un problème de budget, mais un mécanisme de protection. Dans ce cas, la banque peut refuser d’autoriser l’opération jusqu’à vérification. Si le message d’erreur apparaît dans l’application, il faut contacter le service indiqué ou attendre la levée du blocage.
Ajuster ses limites de carte sans perdre de vue la sécurité
Vous pouvez parfois augmenter le plafond de votre carte, temporairement ou de façon durable. La banque propose souvent plusieurs possibilités selon la gamme de carte, le revenu, le besoin et le niveau de risque. Pour préparer votre demande, il est utile d’expliquer l’usage prévu : voyage, achat élevé, réservation ou dépense ponctuelle. La sécurité reste prioritaire, donc la banque peut accepter, limiter ou refuser l’ajustement.
Quatre solutions reviennent souvent : 1) demander une hausse temporaire, 2) modifier le plafond dans l’application, 3) contacter la banque, 4) changer de gamme de carte si le besoin est plus élevé. Certains clients préfèrent gérer cela dans l’espace mobile, d’autres passent par un conseiller. Dans tous les cas, mieux vaut anticiper plutôt que découvrir le blocage au moment du paiement.
- Demander une hausse temporaire avant un achat important.
- Vérifier les options de plafond dans l’application bancaire.
- Contacter la banque pour étudier votre besoin réel.
- Comparer la gamme de carte avec votre profil et votre revenu.
Demander une hausse temporaire en cas de besoin
Une hausse temporaire sert surtout pour un voyage, une réservation ou un achat exceptionnel. Elle permet d’augmenter le plafond sans modifier durablement la carte. La banque regarde alors le risque, votre historique et la cohérence de la demande. Si le besoin est ponctuel, cette solution reste souvent la plus simple et la plus rapide.
Vérifier les options dans l’application bancaire
De nombreuses banques proposent un réglage direct dans l’application mobile. Vous pouvez parfois augmenter le plafond, le réduire ou consulter la limite restante. Cette gestion en ligne évite un appel et donne une vision plus claire de la carte. Si l’option n’apparaît pas, il faut contacter la banque pour connaître les possibilités selon votre type de carte.
Retrouver de la marge dans son budget au fil des jours
Pour garder de la marge, commencez par suivre votre plafond carte après chaque achat. Notez les opérations importantes, gardez un œil sur la ligne de plafond dans l’application et anticipez les dépenses élevées. Cette gestion simple réduit le risque de dépassement et aide à mieux répartir vos paiements. En pratique, une carte bien suivie évite beaucoup de stress, surtout en voyage ou lors d’un achat en ligne.
Quatre réflexes aident vraiment : 1) vérifier le plafond avant une dépense importante, 2) distinguer paiement et retrait, 3) consulter la ligne disponible dans l’application, 4) prévoir un délai entre deux achats élevés. Le plafond bancaire devient alors un outil de gestion, pas une contrainte. Et si vous payez souvent en espèce, gardez aussi un œil sur le retrait, car il peut bloquer plus vite que prévu.
- Vérifier votre plafond avant un achat important.
- Suivre la ligne disponible dans l’application bancaire.
- Différencier paiement, retrait et dépenses en ligne.
- Anticiper les achats élevés pour éviter le blocage.
Anticiper les grosses dépenses sans bloquer sa carte
Avant une dépense importante, regardez la date des dernières opérations et le plafond encore disponible. Si vous devez payer un montant élevé, mieux vaut décaler un autre achat ou demander une hausse temporaire. Cette anticipation simplifie la gestion financière et limite les mauvaises surprises. Une carte bien préparée reste plus souple, même quand le budget du mois est serré.
Mieux suivre ses opérations pour éviter les surprises
Le suivi régulier des opérations permet de comprendre la logique du plafond et d’éviter les refus inattendus. Une ligne de dépenses bien lue dans l’application donne une vision claire du disponible. Vous voyez alors si une opération ancienne va bientôt sortir du calcul. C’est le meilleur moyen d’utiliser votre carte sereinement, au quotidien comme en voyage.
FAQ – Questions fréquentes sur le plafond glissant
Le plafond repart-il à zéro au début du mois ?
Non, pas dans le cas d’un plafond glissant. La banque calcule sur 30 jours ou sur une autre période mobile, donc chaque jour compte. Le plafond se reconstitue progressivement, au fur et à mesure que les anciennes opérations sortent de la période.
Comment savoir combien il me reste de plafond ?
Le plus simple est de consulter l’application bancaire ou l’espace client. Vous y voyez souvent la ligne disponible pour la carte. Pour calculer vous-même, additionnez les opérations encore dans la période glissante, puis retirez-les du plafond total.
Pourquoi ma carte est-elle refusée alors que mon compte est créditeur ?
Parce que le solde du compte et le plafond de la carte sont deux choses différentes. Votre carte peut être bloquée si la limite est atteinte, même avec de l’argent disponible. La banque peut aussi bloquer l’opération pour une raison de sécurité.
Le plafond de retrait est-il le même que le plafond de paiement ?
Non, il est souvent distinct. Le paiement et le retrait ne suivent pas toujours la même limite, ni la même logique bancaire. C’est pourquoi une carte peut encore autoriser un achat mais refuser un retrait, ou l’inverse.
Que faire si je dois dépasser mon plafond ponctuellement ?
Contactez la banque ou vérifiez l’option dans l’application mobile. Une hausse temporaire peut parfois être autorisée selon votre profil, votre besoin et le type de carte. Mieux vaut demander avant l’opération pour éviter un refus au moment du paiement.
Un exemple de novembre peut-il aider à mieux comprendre le calcul ?
Oui, parce que novembre permet de suivre clairement les dates d’entrée et de sortie des opérations. Un achat du 3 novembre ne sort pas au 1er décembre, mais le 3 décembre. Cet exemple aide à calculer le plafond de façon concrète et à mieux comparer les jours.