Virement de la CNRACL : dates, montant et suivi
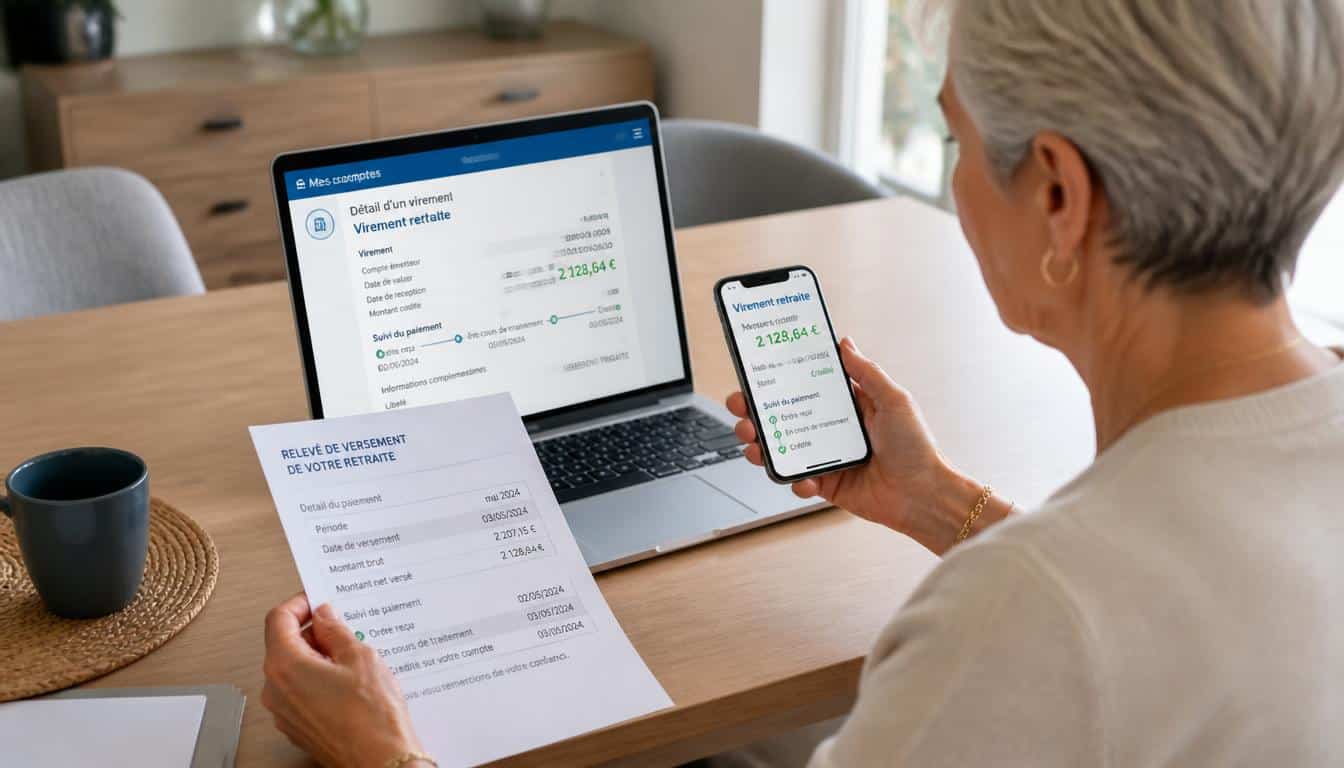
Quand vous cherchez une information fiable sur la pension, le point de départ compte autant que la réponse elle-même. La CNRACL représente l’organisme de référence pour le suivi des retraites des agents territoriaux et hospitaliers, et son espace officiel permet de comprendre le lien entre dossier, versement bancaire et droits acquis. Avec le virement CNRACL, vous accédez à une lecture claire de votre paiement, de votre situation et des repères utiles pour anticiper un montant, une date ou un éventuel rachat.
Avant de consulter votre dossier, gardez quatre repères en tête : le statut de votre pension, la date annoncée, la banque qui crédite le compte et la nature de votre demande. Par exemple, si un retraité voit un retard d’un jour sur son relevé, il peut vérifier le calendrier officiel avant de s’inquiéter. Cela évite les confusions et oriente vite vers la bonne information.
Comprendre le rôle de la CNRACL dans le paiement des pensions
La CNRACL organise le paiement des pensions des agents publics concernés et structure le suivi administratif de chaque dossier. Pour un agent qui prépare sa retraite, ce cadre donne un droit lisible, un versement régulier et une information centralisée. Pour un retraité, la pension reste liée à la carrière, aux périodes validées et aux échanges avec l’organisme. Le circuit est simple : la décision ouvre la pension, puis le versement suit selon les règles applicables. En complément, découvrez dates paiement retraite 2025.
Dans la pratique, la cnracl agit comme un repère institutionnel pour le retraité et pour le contractuel qui s’interroge sur son futur droit. L’agent consulte son espace, vérifie la pension annoncée, puis suit le versement mensuel. Si une carrière comporte plusieurs employeurs, le droit doit être examiné avec soin, car chaque pension dépend d’éléments déclarés et contrôlés.
Un organisme de référence pour les agents territoriaux et hospitaliers
La CNRACL est l’interlocuteur naturel des agents territoriaux et hospitaliers qui relèvent de ce régime. Elle accompagne la retraite, sécurise le versement et clarifie les étapes du dossier. Un contractuel peut aussi s’y intéresser lorsqu’un changement de situation modifie son droit futur. L’agent y trouve une pension mensuelle, des repères de retraite et un suivi qui évite les zones d’ombre.
- Elle centralise les droits de retraite.
- Elle suit la pension de l’agent public.
- Elle encadre le versement mensuel.
- Elle aide le retraité à lire son dossier.
- Elle répond aux questions de droit liées à la carrière.
Ce que couvre le paiement mensuel de la pension
Le paiement mensuel couvre la pension principale, avec les éléments liés à la carrière et aux règles de retraite applicables. Un retraité peut y voir un versement stable, mais la situation personnelle, un changement de carrière ou une invalidité peuvent modifier le montant. Le circuit reste institutionnel : la pension est calculée, puis versée selon les informations enregistrées. Pour un agent, comprendre ce mécanisme aide à anticiper son futur droit. Pour approfondir ce sujet, consultez notre guide sur calendrier retraite.
Suivre le calendrier de paiement et repérer la bonne date
Le calendrier de paiement permet de repérer la date de versement sans se tromper d’un jour. En général, la logique suit un rythme mensuel, avec une émission qui peut partir un mercredi, un mardi ou un lundi selon la période. La réception dépend ensuite de la banque. Pour un retraité, lire le calendrier officiel reste la meilleure façon d’éviter une attente inutile, surtout quand le trimestre change et que le jour crédité varie.
Le calendrier annuel de la pension doit être consulté directement sur la source officielle, car la date exacte peut évoluer selon le mois. En janvier, en mai, en août ou en décembre, le mercredi n’a pas toujours le même effet bancaire. Un versement émis un jeudi peut arriver le vendredi suivant, tandis qu’un mardi peut être visible plus tôt. Le point essentiel reste la date de traitement, pas seulement le jour affiché.
| Repère | Lecture utile |
|---|---|
| Jour d’émission | Moment où la pension est lancée |
| Jour de crédit | Date visible sur le compte bancaire |
| Trimestre | Période de suivi du calendrier |
| Consultation officielle | Référence la plus fiable pour vérifier la date |
Lire un calendrier annuel sans se tromper
Un calendrier annuel se lit en observant la date, le jour et la logique de trimestre. Si vous suivez un trimestre, notez chaque mercredi annoncé et comparez-le au mois concerné. Le lundi ou le mardi peuvent marquer un décalage de traitement, alors qu’un jeudi peut annoncer un crédit plus tardif. Le bon réflexe consiste à vérifier le calendrier officiel avant toute action.
- Repérez la date d’émission.
- Notez le jour prévu.
- Comparez le trimestre concerné.
- Vérifiez la consultation officielle avant de conclure.
Pourquoi la réception peut varier selon la banque
La réception varie parce que la banque ne crédite pas toujours le compte le même jour que l’émission. Un versement lancé un mercredi peut apparaître le jeudi ou le vendredi, selon les délais internes. Le calendrier indique donc une référence, pas une promesse de visibilité immédiate. Pour un retraité, cette nuance explique bien des écarts d’un jour. Si la date change, la consultation officielle reste la meilleure base de vérification.
Pourquoi le montant reçu peut changer d’un mois à l’autre
Le montant reçu peut changer quand la situation du dossier évolue ou qu’un ajustement intervient dans la retraite. Une rémunération de référence, une invalidité reconnue ou une demande traitée plus tard peuvent modifier le calcul. Dans certains cas, le changement est temporaire et lié à une aide, à une régularisation ou à une action administrative. Le retraité doit donc noter chaque montant et repérer ce qui a bougé.
Un changement de montant n’annonce pas forcément un problème. Il peut venir d’un recalcul, d’une demande en cours ou d’une situation sociale particulière. Si une aide est ajoutée ou retirée, le versement s’ajuste. Le risque principal consiste à comparer deux mois sans regarder le dossier. Pour éviter cela, il faut mettre à jour ses informations, noter les écarts et vérifier si une action récente explique la différence.
Les ajustements liés à la carrière et aux droits
Les ajustements suivent souvent une évolution de carrière, une nouvelle rémunération ou une modification du droit à retraite. Une invalidité peut aussi changer le montant versé, tout comme une action de régularisation. L’aide sociale entre parfois dans le calcul global. Si vous constatez un changement, il faut lire le détail du versement et comparer avec la situation déclarée.
- Vérifier la rémunération prise en compte.
- Noter toute action récente sur le dossier.
- Contrôler l’aide ou la retenue appliquée.
- Comparer avec la situation du mois précédent.
- Identifier un risque de régularisation tardive.
Les cas de régularisation à vérifier dans son dossier
Une régularisation apparaît souvent après une demande traitée tardivement ou après une correction de carrière. Le montant peut alors changer sur un mois, puis se stabiliser ensuite. Si une invalidité ou une aide sociale a été ajoutée, le versement peut aussi être recalculé. Il faut mettre de côté le relevé, noter l’écart et demander une vérification si la situation reste floue.
Accéder à son espace et préparer ses démarches en ligne
L’espace personnel permet de suivre la pension, de préparer une démarche et de consulter les éléments officiels du dossier. Pour une demande simple, l’agent ou le retraité peut effectuer une connexion, mettre à jour ses coordonnées et vérifier un service en ligne. Le parcours reste direct : accéder à l’espace officiel, contrôler les informations, puis demander une correction ou un changement si nécessaire.
Dans l’espace personnel, chaque démarche gagne en clarté parce que les informations sont regroupées au même endroit. Vous pouvez demander une mise à jour, effectuer une vérification ou changer un élément administratif sans multiplier les échanges. Le service officiel sert aussi de point d’entrée vers un partenaire institutionnel si la situation l’exige. La cnracl recommande de privilégier les canaux officiels pour toute démarche sensible.
Les informations à avoir sous la main avant toute demande
Avant de demander une modification, il faut préparer les éléments utiles pour éviter un aller-retour inutile. Un espace personnel bien renseigné facilite le traitement et limite les erreurs. Le service officiel demande souvent des informations simples, mais exactes, pour mettre à jour le dossier. Si vous devez changer un renseignement, mieux vaut rassembler les pièces avant de lancer la démarche.
- Identifiant de l’espace personnel.
- Coordonnées bancaires à jour.
- Situation administrative récente.
- Justificatif lié à la demande.
Ce que l’espace personnel permet de consulter rapidement
L’espace personnel donne un accès rapide au suivi du versement, à l’état d’une démarche et aux informations du dossier. Vous pouvez y consulter un service officiel, vérifier une demande en cours et mettre à jour certains éléments. Ce point d’entrée évite de chercher ailleurs des informations dispersées. En cas de doute, il reste le canal le plus sûr pour un retraité comme pour un actif.
Les autres services utiles autour de la pension
Le rachat d’études, l’étude de carrière et l’accompagnement social font partie des services utiles autour de la pension. Selon la durée de carrière, une vacance de droits ou un départ prochain, il peut être pertinent d’examiner un rachat ou une étude de situation. Le militaire concerné par un parcours mixte peut aussi avoir intérêt à vérifier son droit. Ces services aident à préparer la retraite avec plus de lisibilité.
Une demande de rachat ne sert pas seulement à compléter un dossier ; elle peut aussi aider à mieux anticiper le départ. La carrière, la durée validée et l’échelonnement éventuel d’un paiement doivent être examinés avec soin. Si vous envisagez un rachat, pensez à comparer l’effet sur la pension future et à vérifier les aides ou dispositifs sociaux disponibles. La MSA peut aussi intervenir dans certains parcours de protection sociale.
Le rachat d’études et ses effets sur la future pension
Le rachat d’études supérieures peut modifier la future pension en ajoutant des périodes prises en compte. L’étude du dossier permet d’estimer l’effet du rachat sur la carrière et sur la durée validée. Un départ anticipé ou un changement de situation peut rendre cette action plus intéressante. L’échelonnement du paiement aide parfois à répartir la charge dans le temps.
- Rachat d’études supérieures.
- Étude de carrière avant départ.
- Échelonnement du paiement si besoin.
- Vérification des périodes de vacance.
- Analyse du droit avant action.
Les aides et dispositifs sociaux à connaître
Les aides sociales complètent parfois la pension quand une situation le justifie. Une demande peut être étudiée pour un retraité confronté à une vacance de ressources ou à une difficulté ponctuelle. Le service social examine alors la durée du besoin, le départ à la retraite ou le contexte familial. Pour un parcours mixte, la MSA peut aussi être un interlocuteur utile selon le droit concerné.
FAQ – Questions fréquentes sur les pensions et les virements
Quand le virement est-il généralement visible sur le compte ?
Le versement apparaît souvent un mercredi, mais la date de crédit dépend de la banque. Le calendrier officiel reste la référence pour suivre le trimestre et vérifier la date exacte.
Que faire si le montant reçu ne correspond pas à ce qui était attendu ?
Il faut noter le montant, vérifier la situation du dossier et contrôler s’il y a eu un changement ou une régularisation. Une demande officielle permet ensuite de clarifier le point.
Où consulter les informations officielles sur mon dossier ?
L’espace personnel et le service officiel de la CNRACL sont les sources à privilégier. Vous y retrouvez les éléments utiles pour votre retraite, votre pension et vos démarches.
Quels services en ligne sont utiles pour suivre sa pension ?
L’espace personnel permet de consulter le versement, de changer certaines informations et d’effectuer une démarche simple. Ce canal aide aussi à suivre le calendrier et les mises à jour du dossier.
Dans quels cas faut-il signaler un changement de situation ?
Il faut le signaler si votre rémunération change, si une invalidité évolue, si votre carrière se modifie ou si une demande sociale est en cours. Cela limite le risque d’erreur sur la pension.