Dates de versement des retraites : le calendrier à connaître
Les dates de paiement retraite 2025 représentent un repère essentiel pour gérer sereinement votre budget. Quand on attend une pension chaque mois, savoir à quel moment le virement est prévu évite bien des tensions, surtout si vos prélèvements tombent au même moment. Ce guide vous aide à comprendre des dates de paiement de la retraite en 2025, à anticiper les écarts entre régimes et à repérer rapidement la réception sur votre compte. Vous gagnez ainsi en visibilité, en calme et en précision.
Les versements de retraite 2025 dépendent du régime, de la caisse et du traitement bancaire.
- En janvier, la date annoncée par le régime peut apparaître lundi ou mardi selon la banque.
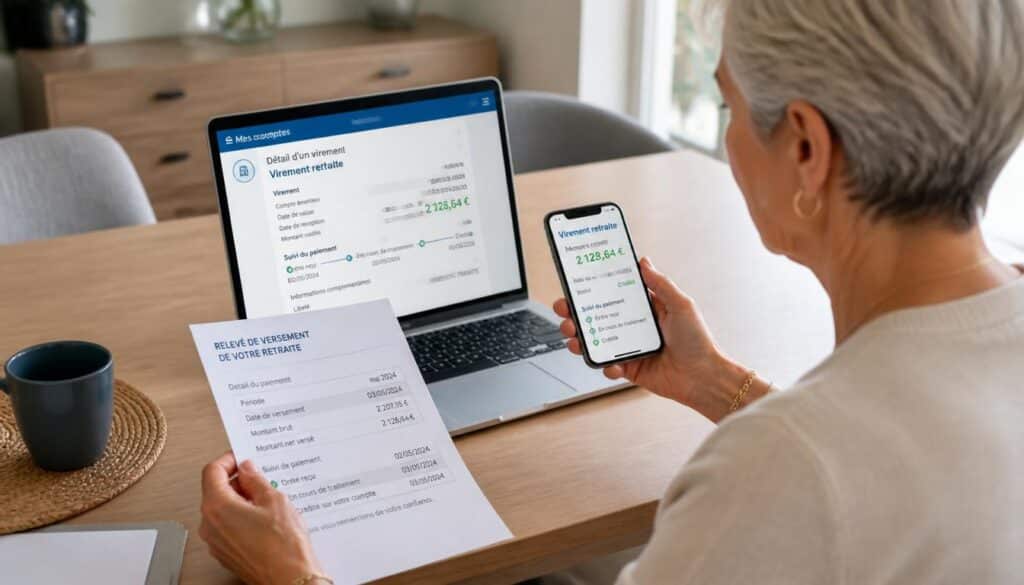
- Le crédit peut arriver le jour même, le lendemain ou jusqu’à deux jours ouvrés après l’émission.
- La retraite de base et la complémentaire peuvent être versées à des jours différents selon le régime.
Calendrier des versements de la retraite en 2025, mois par mois
Le calendrier de retraite 2025 varie selon le régime, mais la logique reste simple : chaque pension suit une date annoncée, puis un versement arrive sur le compte avec un léger décalage possible. Pour un départ en début de mois, la retraite de base et la retraite complémentaire ne tombent pas toujours le même jour, et c’est souvent là que la lecture du calendrier devient utile. En janvier, février, mars, avril, mai, juin, juillet, août, septembre, octobre, novembre et décembre, le repère principal reste la date officielle de la caisse, pas forcément le jour visible sur le compte. Vous pourriez également être intéressé par versement cnracl 2026.
| Mois | Repère de versement |
|---|---|
| Janvier | Date annoncée par le régime, avec réception parfois le lundi ou le mardi selon la banque |
| Février à novembre | Versement mensuel selon le calendrier de base ou complémentaire |
| Décembre | Début ou fin de mois selon le régime, avec vigilance sur les jours non ouvrés |
Un exemple concret aide à comprendre : si la date tombe un dimanche, le versement peut être traité le lundi, puis visible le mardi selon l’établissement bancaire. Pour lire vite le tableau, retenez quatre points simples :
- Vérifiez d’abord le mois concerné.
- Repérez la date officielle de la caisse.
- Contrôlez si le jour est ouvré.
- Comparez ensuite avec votre relevé bancaire.
Le calendrier devient alors un outil pratique pour suivre la retraite sans stress, surtout quand la pension complète un budget serré.
Les repères à vérifier chaque mois
Chaque mois, la retraite mérite un contrôle rapide : date annoncée, jour ouvré, délai de banque et éventuel décalage en fin de mois. Une pension versée un lundi peut apparaître plus tard si le traitement bancaire est ralenti, alors qu’un versement prévu un mardi ou un mercredi reste souvent plus lisible. En décembre, la vigilance augmente, car les jours fériés modifient parfois le rythme de la retraite. Le calendrier sert donc de base, mais le compte reste la référence finale. En complément, découvrez versements agirc arrco 2025.
Comment lire une date annoncée sans se tromper
Pour lire une date de retraite sans confusion, partez toujours du mois, puis vérifiez si la caisse annonce un versement en début de mois ou en fin de période. La pension de base suit souvent une logique différente de la complémentaire, et le jour exact dépend aussi du régime. Si la date tombe un jeudi, un vendredi ou un lundi, la réception peut varier selon le traitement bancaire. Cette lecture simple évite les mauvaises surprises. Pour aller plus loin, lisez versement retraite cnracl.
Pourquoi la pension n’arrive pas toujours le même jour
La pension de retraite n’arrive pas toujours le même jour parce qu’il existe un écart entre la date d’émission du versement et la date de réception bancaire. Une caisse sociale peut lancer le paiement à une date précise, mais votre banque applique ensuite son propre traitement. Dans ce délai, la retraite peut apparaître le lundi chez certains, le mercredi chez d’autres, ou même le jeudi selon la fonction de l’établissement bancaire. Ce décalage se voit souvent en janvier, en mars, en mai, en juillet, en septembre, en novembre et en décembre, surtout quand le mois commence ou finit près d’un week-end. Pour approfondir ce sujet, consultez notre guide sur calendrier retraite.
| Date annoncée | Date visible sur le compte |
|---|---|
| Lundi | Souvent le jour même ou le mardi suivant |
| Mercredi | Parfois visible le jeudi, selon le traitement bancaire |
| Jeudi ou vendredi | Peut glisser au jour ouvré suivant si la banque applique un délai |
Trois causes fréquentes expliquent ce décalage : le traitement interne de la banque, un week-end placé au mauvais moment et un jour férié qui bloque le virement. Dans la pratique, la pension de retraite suit donc deux rythmes : celui du régime social et celui du circuit bancaire. Quand le mois de décembre ou de janvier est chargé, le délai devient plus visible, surtout pour une retraite complémentaire. Le bon réflexe consiste à vérifier la date annoncée puis à attendre un ou deux jours ouvrés avant de s’inquiéter.
Le rôle des banques dans le délai de réception
La banque joue un rôle concret dans la réception de la retraite, car le virement ne s’affiche pas toujours au moment exact où la caisse l’envoie. Selon l’établissement bancaire, la pension peut être créditée le jour même, le lendemain ou après un nouveau traitement interne. Ce fonctionnement explique pourquoi deux retraités du même régime ne voient pas forcément le versement au même jour.
Quand le week-end ou un férié change la date visible
Quand un versement tombe un samedi, un dimanche ou juste avant un férié, la date visible sur le compte de retraite peut glisser. Une pension prévue le jeudi peut n’apparaître qu’au vendredi, voire au lundi suivant. Le même phénomène se produit parfois en décembre et en janvier, lorsque les jours ouvrés sont moins nombreux. La caisse a alors bien versé la somme, mais le compte bancaire la reflète plus tard.
Les règles selon les régimes de base, complémentaire et fonction publique
La retraite ne suit pas une seule règle, car le régime de base, la complémentaire et les régimes de l’État n’appliquent pas le même calendrier. Une pension de base peut être versée à terme échu, tandis qu’une complémentaire arrive parfois plus tôt dans le mois. Pour un départ en retraite, il faut donc identifier la caisse concernée avant de chercher une date précise. Dans le régime général, le traitement social et fiscal du montant reste distinct du rythme de versement, ce qui explique plusieurs écarts entre janvier, février, avril, juin, août, octobre, novembre et décembre.
Dans la fonction publique, la retraite suit souvent une logique différente de celle d’un régime libéral ou général. La caisse de retraite peut verser la pension à une date fixe, puis le prélèvement fiscal intervient ensuite selon votre situation. Il est utile de retenir qu’une retraite complémentaire n’obéit pas toujours au même point de départ que la base. Pour éviter la confusion, vérifiez toujours le mois concerné, le type de versement et l’organisme payeur avant de comparer les montants.
- Identifiez si votre retraite relève du régime général, de l’État ou d’un statut libéral.
- Vérifiez si vous percevez une pension de base, une complémentaire ou les deux.
- Repérez la caisse qui effectue le versement principal.
- Contrôlez le calendrier officiel avant tout départ de budget.
Pour retrouver l’information officielle, consultez l’espace dédié de votre caisse et ses documents à jour. Un retraité peut ainsi comparer le montant annoncé, la date de versement et le prélèvement fiscal sans se tromper. Exemple simple : une retraite de base peut être créditée à une date, puis la complémentaire à une autre, surtout en janvier ou en décembre. Cette distinction reste essentielle pour suivre son budget mensuel.
Identifier sa caisse avant de consulter le calendrier
Identifier sa caisse de retraite avant de consulter le calendrier évite les erreurs de lecture. Une pension versée par le régime général ne suit pas forcément la même logique qu’un régime complémentaire ou qu’un service de l’État. Pour un départ à la retraite, notez le nom de l’organisme, le type de versement et la période de paiement, puis comparez avec le mois concerné.
Ce qui change entre base, complémentaire et régimes spéciaux
Entre retraite de base, complémentaire et régimes spéciaux, la date de versement, le terme de paiement et le traitement fiscal peuvent changer. La base suit souvent un rythme mensuel régulier, alors que la complémentaire peut être versée à une autre date. Dans certains cas, le prélèvement social ou fiscal intervient après la réception, ce qui modifie la lecture du montant net.
Comment anticiper son budget et vérifier un retard
Anticiper sa retraite commence par un bon calendrier et par une lecture réaliste du versement attendu. Si votre pension arrive en début de mois, vous pouvez organiser vos prélèvements fixes, vos courses et vos dépenses du quotidien avec plus de sérénité. En revanche, un décalage de quelques jours peut suffire à déséquilibrer un budget serré, surtout en octobre, en novembre, en décembre ou en janvier. La revalorisation annuelle joue aussi un rôle, car elle modifie parfois le montant net et donc la marge disponible pour le mois.
Avant d’alerter la caisse, vérifiez trois points simples : la date prévue, le relevé bancaire et l’existence d’un prélèvement ou d’un changement de coordonnées. Une pension peut arriver plus tard si la banque traite le virement un mardi plutôt qu’un lundi, ou si le mois comporte un jour férié placé au mauvais moment. La retraite complémentaire et la retraite de base peuvent aussi être reçues à des jours différents, ce qui complique la lecture d’un retard apparent. En cas de doute, consultez votre espace personnel et effectuez un contrôle complet avant toute démarche.
- Vérifiez d’abord si le versement a seulement pris un jour de retard.
- Contrôlez vos coordonnées bancaires et vos prélèvements récents.
- Attendez un ou deux jours ouvrés avant de contacter la caisse.
Pour suivre une revalorisation sans se tromper de mois, notez chaque changement de montant dans un tableau personnel. Une pension revalorisée en janvier peut donner l’impression d’un retard, alors qu’il s’agit seulement d’un nouveau calcul. Le même phénomène apparaît parfois en mai, en août ou en septembre, surtout si la banque affiche le virement après le traitement du jour.
Les bons réflexes avant d’alerter sa caisse
Les bons réflexes avant d’alerter sa caisse de retraite sont simples : vérifier le calendrier, contrôler le compte bancaire et comparer le jour prévu avec le jour réel. Si le versement tombe un lundi, un mardi ou un mercredi, il peut encore apparaître plus tard selon le circuit bancaire. Une retraite ne doit être signalée comme absente qu’après une vérification complète.
Comment suivre une revalorisation sans se tromper de mois
Pour suivre une revalorisation de retraite sans erreur, comparez toujours le montant du mois précédent avec celui du mois en cours. La revalorisation peut s’appliquer en début d’année, puis influencer le versement suivant. En notant chaque pension, vous repérez vite un changement normal, un prélèvement fiscal ou une variation liée à la caisse.
FAQ – Questions fréquentes sur les versements de retraite
À quelle date la pension est-elle versée en 2025 ?
La pension est versée selon le régime concerné et le mois, avec une date officielle indiquée par la caisse. Le crédit sur le compte peut arriver un à deux jours ouvrés plus tard.
Pourquoi la date de paiement varie-t-elle selon la caisse ?
Chaque caisse applique son propre calendrier de versement, en fonction du régime, du mode de traitement et des jours ouvrés. C’est pourquoi la date peut changer d’un organisme à l’autre.
Combien de jours faut-il pour voir le virement sur son compte ?
Le virement apparaît souvent le jour même, le lendemain ou après deux jours ouvrés. La banque, le week-end et un férié peuvent allonger ce délai.
Que faire si le versement n’apparaît pas ?
Vérifiez d’abord la date prévue, puis votre relevé bancaire et vos coordonnées. Si rien n’apparaît après un délai raisonnable, contactez la caisse avec vos informations de paiement.
La retraite de base et la complémentaire arrivent-elles le même jour ?
Pas toujours. La retraite de base et la complémentaire peuvent être versées à des jours différents, selon le régime et l’organisme payeur.